网贷平台穿透查询:重塑金融风控逻辑
网贷平台的多维穿透式查询正在重塑金融信息获取的底层逻辑。当传统征信体系难以覆盖海量小微用户时,100个平台的交叉验证成为风险评估的新维度。这种数据穿透不仅需要技术手段的革新,更涉及对金融生态的深度解构。监管层要求的"穿透式监管"理念,正在倒逼查询系统向多层数据融合演进,通过算法模型实现不同平台数据的关联映射,最终构建起动态的风险评估矩阵。
区块链技术的引入正在重构查询系统的信任机制。当100个平台的数据存储于分布式账本时,每个借贷行为都成为可追溯的数字凭证。智能合约的自动执行机制,使得查询结果能够实时同步至监管沙盒,这种技术赋能下的透明化操作,既保障了数据安全,又提升了跨平台信息的可信度。但技术落地仍面临数据孤岛的现实挑战,如何在合规框架内实现数据要素的流动,成为行业亟待突破的命题。
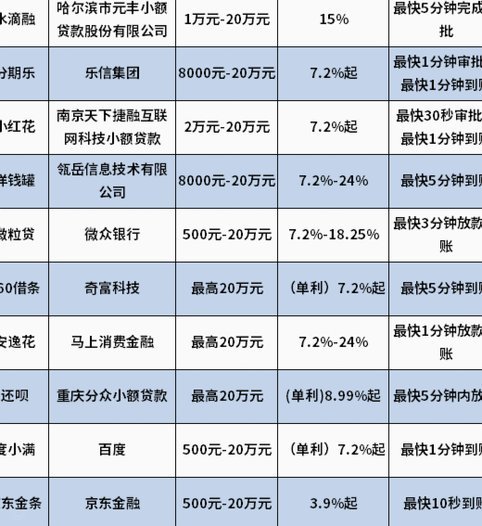
合规性评估体系的建立正在重塑查询逻辑。监管政策对网贷平台的资质认定、业务范围、资金存管等维度的细化,使得查询不再停留于表面数据。通过建立多维评分模型,将平台的注册资本、历史不良率、资金存管机构等指标纳入评估体系,能够更精准地识别潜在风险。这种从数据采集到风险建模的完整链条,正在推动查询系统向智能风控工具进化。
用户隐私保护与数据价值挖掘的平衡成为关键课题。当100个平台的用户画像被整合时,如何在满足监管要求的前提下保护个人信息?隐私计算技术的引入,使得数据在加密状态下完成跨平台分析,既保障了数据安全,又实现了价值挖掘。这种技术应用正在改变传统查询模式,使用户在享受便捷服务的同时,其核心数据始终处于可控状态。
相关文章
套花呗钱靠谱平台在哪里找
花呗作为支付宝的信用支付工具,其核心逻辑建立在用户信用评估与消费行为数据之上。任何试图通过非正规渠道套取资金的行为,本质上都在挑战平台的风控体系。官方数据显示,2023年花呗相关违规交易量同比增长37...
羊小花贷款平台合规性解析
羊小花作为近年兴起的贷款平台,其合规性始终是市场关注焦点。从金融监管视角观察,该平台是否持有央行颁发的金融牌照,是判断其合法性核心依据。正规贷款机构需通过央行备案,具备放贷资质,而部分平台可能以"助贷...
24小时诚信营业背后的信用密码
24小时诚信营业模式正在重塑零售业的服务边界,而"套白条"作为其中的信用工具,正在成为连接消费者与商家的新型纽带。这种模式突破了传统营业时间的限制,使消费者在深夜也能获得即时服务,但背后隐藏着复杂的信...
如何继续申请便荔卡包?
便荔卡包是一种结合了便利性和时尚性的卡片收纳解决方案,近年来因其独特的设计和实用性受到众多用户的青睐。市面上提供便荔卡包的品牌虽多,但消费者往往会遇到一个问题——在哪里能够继续申请到心仪的便荔卡包呢?...
花卡提现受限怎么办
此类卡片本质上代表的是一种“生态内价值”(Ecosystem Value),而非直接的法定货币流通凭证。因此,从专业的金融和交易流程角度审视,“能否直接提现”这一问题,核心判定点不在于卡片是否过期或余...
京东白条如何设置提现功能
京东白条提现功能的底层逻辑源于其信用支付体系的延伸。当用户通过白条完成消费后,系统会根据账户信用评分和账单周期生成可提现额度。这一额度并非即时到账,而是需要经过风控模型的多维校验,包括历史还款记录、消...