羊小花贷款平台合规性解析
羊小花作为近年兴起的贷款平台,其合规性始终是市场关注焦点。从金融监管视角观察,该平台是否持有央行颁发的金融牌照,是判断其合法性核心依据。正规贷款机构需通过央行备案,具备放贷资质,而部分平台可能以"助贷"名义规避监管。需注意,平台公示的年化利率是否符合《关于规范整顿"现金贷"业务的通知》要求,是否存在隐性费用或附加条款,这些细节往往反映其运营透明度。
资金流向的可追溯性构成另一关键维度。正规平台通常采用第三方资金托管模式,确保用户资金与平台自有资金隔离。通过查询银保监会公开的金融机构名录,可验证其是否接入央行征信系统。此外,贷款合同中的违约条款是否明确,是否包含提前还款罚息、逾期催收机制等要素,均影响用户体验与风险控制水平。
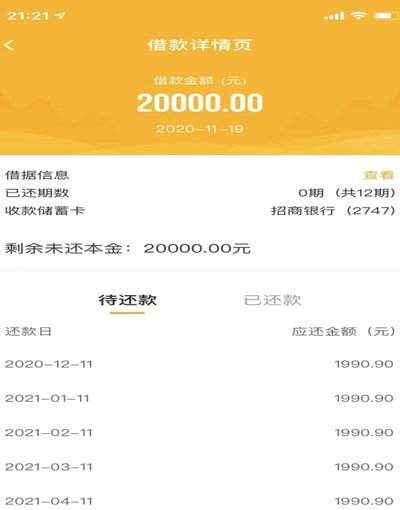
用户评价数据呈现两极分化,部分借款人反馈审批流程高效,但也有用户质疑利率计算方式存在误导。这种差异往往源于平台风控模型的复杂性——既需平衡放贷规模与坏账率,又需满足用户对额度与期限的个性化需求。值得关注的是,平台是否接入央行征信系统,将直接影响其风险定价能力与用户信用评估准确性。
对比传统金融机构与互联网金融平台,羊小花的运营模式体现出显著差异。其依托大数据风控技术,能快速评估用户信用状况,但这也带来算法偏见风险。当用户出现逾期时,平台催收手段的合法性与合规性,直接关系到借款人权益保障。监管层对"助贷"业务的持续整治,正推动行业向更透明、更规范的方向演进。
当前金融监管框架下,平台是否建立完善的风险准备金制度,是衡量其稳健性的重要指标。正规机构通常会将贷款余额的一定比例作为风险拨备,以应对潜在不良贷款。这种财务安排不仅体现机构的合规意识,也直接影响用户的资金安全。随着监管政策的不断完善,平台的合规成本将持续上升,这或将重塑整个消费金融市场的竞争格局。
相关文章
便荔卡取现额度初审查征信吗?
关于“便荔卡包取现额度初审查征信吗”的探讨,首先要明确的是,“便荔卡”指的是蚂蚁集团推出的信用支付产品。这类产品的信用审核机制涉及多方面的考量因素,其中征信信息自然是重要的一环。 在申请或使用这类金...
拿去花提现攻略全解析
面对“拿去花”提现时,很多用户可能会遇到各种难题,比如提现额度受限、提现速度慢、提现手续费高等问题。针对这些问题,以下是一些实用的策略,帮助用户更好地管理“拿去花”的使用和提现。 首先,合理规划使用...
美团月付能提现吗?平台解析
美团月付作为美团推出的信用支付工具,其核心定位是消费场景的信用透支而非资金提取服务。平台在产品设计时已明确划定了资金流向边界,用户账户中的可用额度仅限于在美团生态内完成订单支付,包括外卖、团购、酒店预...
2021花呗用户绑定策略
“2021花呗套”的现象,远比单纯的“薅羊毛”去定义的复杂。它代表了一种特定环境下,平台(支付宝、花呗)利用其核心优势——便捷支付、消费信贷——与用户形成一种紧密联系,并巧妙引导用户参与特定活动模式的...
刷多少钱不被怀疑套现?
银行风控系统的识别逻辑建立在多维度数据交叉验证基础上,单笔交易金额并非唯一判断标准。当交易金额突破商户类型对应的日常波动区间时,系统会启动深度行为分析。例如餐饮类商户单笔200元属于正常消费范畴,但若...
京东白条:商家资金周转加速器
京东白条秒回商家服务的推出,标志着电商平台与金融服务深度融合的新阶段。通过这一创新模式,商家能够快速回收销售款项,极大地提升了资金周转效率和经营灵活性。尤其在电商行业竞争日益激烈的背景下,这种即时到账...