白条获取渠道与风险分析
“白条”这个词语,在不同语境下含义各异,但其核心在于民间借贷,通常指个人之间通过书面协议(即“白条”)进行的小额贷款。探究“白条在哪里可以套出来”,远不止于寻找特定的平台或渠道,更需要深入理解其运作机制、法律风险和潜在收益。最初的“白条”源于中国传统社会信用体系的雏形,在商业金融体系尚未完善的年代,它是个人信用和邻里互助的重要体现。如今,虽然金融科技的发展带来了更加便捷的借贷方式,但“白条”的模式依然存在,只不过其形式和渠道发生了转变。关键在于,寻找“套条”的机会,需要精准地定位那些仍然依赖小额贷款、缺乏正规金融服务渠道的群体,例如个体工商户、微型企业、以及部分城乡居民。这些人群往往对传统银行贷款流程、资质要求等存在抵触情绪,因此更愿意接受更加灵活、便捷的民间借贷方案。
然而,要成功“套条”,必然伴随着风险的评估和控制。首先,需要对借款人进行细致的考察,不仅仅是其信用记录,更要考察其经营状况、资金需求、还款能力以及潜在的负债情况。 缺乏基本的风险评估,很容易陷入陷阱,导致逾期利息、甚至债务危机。其次,要明确借款协议的各项条款,特别是利率、还款方式、担保方式以及违约责任。切记,任何没有明确书面协议的口头借贷,都极易产生纠纷,甚至引发法律风险。 此外,关注那些不具备合规资质,但却能提供灵活还款方式的“白条”平台,也可能存在一定的风险。由于这类平台往往缺乏监管,其风险控制能力较弱,因此,在选择时需要格外谨慎。
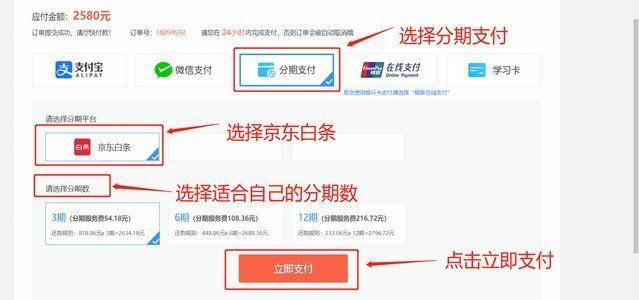
当前“白条”的渠道呈现多样化趋势,远不止传统的“四方”模式。随着P2P平台的衰落,一部分资金流向了线上小贷平台,甚至一些社交媒体平台也逐渐涌现出小额借贷服务。但无论采用何种渠道,核心仍然是“信任”和“风险控制”。 对线上小贷平台进行鉴别,需要仔细评估平台的信誉、资金来源、风险控制机制以及服务质量。同时,要警惕那些过度宣传高收益、低风险的平台,它们往往是诱饵,吸引投资者上当受骗。有效的风险控制体现在多元化的投资渠道,以及对自身风险承受能力的深刻理解上。
值得注意的是,将“白条”视为一种长期稳定的融资手段,是一种不切实际的幻想。小额贷款通常具有高利率、短期限的特点,因此,其主要作用在于满足短期资金需求,而非作为长期融资工具。 此外,频繁使用“白条”也会对个人信用记录产生负面影响,增加未来的融资难度。 因此,应该将“白条”视为一种应急融资手段,在充分评估自身还款能力后,谨慎使用。 最后,要牢记,“白条”的本质是民间借贷,其风险管理主体是借款人和借款人双方,而非任何第三方平台。 无论选择何种渠道,都要保持高度的警惕,理性评估风险,才能最大限度地避免损失。
相关文章
花呗提现:全攻略与风险提示
近年来,随着数字化支付手段的普及与应用,花呗作为一种在线消费信贷工具,在电商平台和日常生活中越来越受欢迎。然而,不少用户在使用过程中可能会遇到资金需求,这时便需要了解“花呗提现转账”的具体操作及其背后...
电商白条出库速控指南
白条出库秒操作,是电商平台中一个快捷的物流管理工具。为了保证这一过程高效准确,需要先明确几个关键步骤。首先,在系统内选择“白条出库”选项,确认要出库的商品信息无误后点击下一步。其次,详细填写订单号、商...
如何正确使用"拿去花"避免债务风险
随着社会经济的发展和人们生活水平的提高,各种金融产品和服务不断涌现,其中,“拿去花”作为一种消费信贷方式越来越受到年轻人的欢迎。它不仅简化了借贷过程,还通过灵活的还款模式满足了用户在不同场景下的消费需...
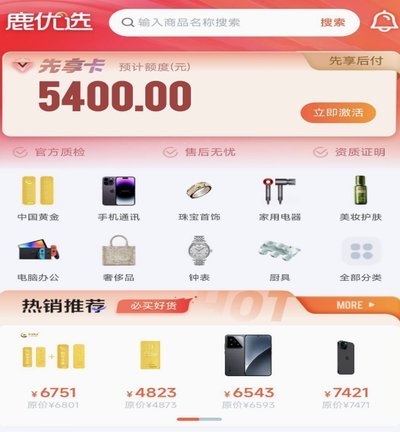
鹿优选先享卡回收平台操作指南
鹿优选先享卡回收平台通过数字化手段重构了传统卡券流通模式,其核心价值在于将实体卡券转化为可交易的数字资产。平台通过区块链技术实现卡券信息的不可篡改存证,用户上传卡券时需同步提交消费凭证与有效期证明,系...
如何查看白条预留的联系人
白条预留的联系人并非单纯的通讯录备份,而是风控模型中的“社会化信用锚点”。在数字化授信的逻辑里,当用户通过互联网申请额度时,系统通过引入第三方联系人,构建了一个基于社交关系的压力测试机制。理解这一点是...
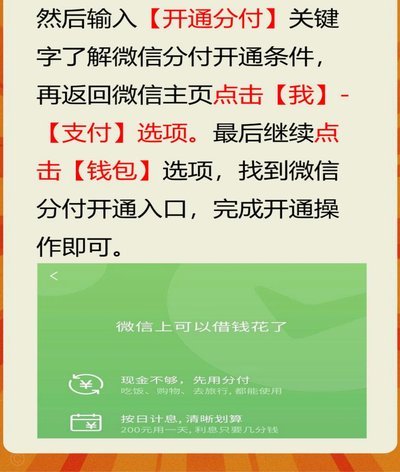
微信分期借款:轻松开通指南
微信分期借款功能,实际上并非微信原生提供的服务,而是依托于“微信支付”与多家金融科技公司合作推出的产品。理解这一点至关重要,因为它直接影响了开通流程和后续使用体验。核心逻辑在于,微信支付作为支付基础设...