美团月付资金提取技巧
美团月付的运作逻辑建立在信用评估与消费行为数据的深度绑定上,其资金流动性本质上取决于用户信用额度的动态调整。平台通过分析用户的消费频次、支付习惯及历史账单履约情况,持续优化授信模型。例如,高频次使用外卖服务且按时还款的用户,往往能获得更高的信用额度。这种机制使得月付功能既具备短期资金周转属性,又承担着信用积累的双重角色。值得注意的是,平台对资金流向的监控已从单纯交易记录扩展至消费场景的智能识别,这为资金套现行为设置了天然的技术屏障。
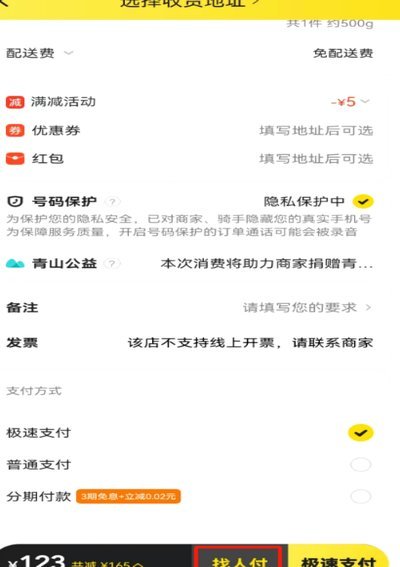
消费行为的精细化管理是释放月付资金潜力的关键。通过组合使用优惠券、积分抵扣及会员权益,可显著降低实际支付成本。例如,在外卖场景中,选择"美团月付"支付时同步使用满减券,能有效压缩账单金额。更进阶的策略是利用平台的账单分期功能,将大额消费拆分为多期还款,既缓解现金流压力,又避免产生额外利息。这种操作需要精准把握分期费率与优惠活动的叠加效应,方能实现资金使用的最优解。
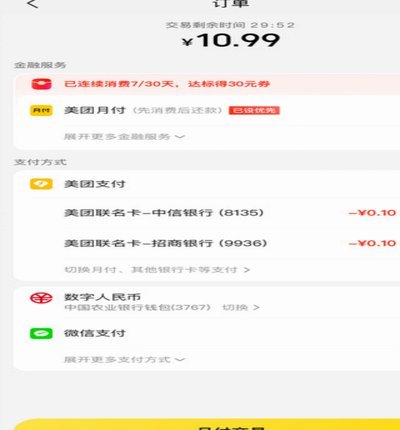
平台对资金流动性的管控已形成多维度的风控体系。除基础的信用评分外,系统还会实时监测用户的账户活跃度、消费时段分布及设备指纹等数据。例如,同一设备在短时间内频繁发起大额支付请求,可能触发风控模型的异常预警。这种动态监控机制使得资金套现行为面临较高的技术门槛,用户需在合规框架内寻找资金周转的平衡点。
资金套现的可行路径往往依赖于平台生态的协同效应。例如,通过绑定支付宝或微信支付,可实现月付额度与第三方支付工具的联动使用。但需注意,这种操作可能触及平台的支付接口限制,导致部分功能受限。更隐蔽的策略是利用平台的信用额度进行跨场景消费,如将月付额度用于购买虚拟商品或预付卡,但此类操作可能面临资金冻结或账户降级的风险。
风险控制体系的完善使得资金套现的边际效益逐渐降低。平台通过引入AI风控模型,能实时识别异常资金流动模式,例如高频次的额度提取与快速消费。这种技术手段的升级,使得资金套现的隐蔽性与可行性面临双重挑战。用户需在享受信用便利的同时,建立完善的资金管理机制,避免陷入过度依赖月付的财务困境。
相关文章
分付取现秒到 平台是真的吗
分付取现秒到的运作逻辑建立在金融系统的底层架构之上,其核心在于资金流转的时效性与平台风控能力的匹配。这类服务通常依托于第三方支付通道或金融机构的授信额度,通过系统间的数据对接实现资金实时划转。但需警惕...
羊小咩消费额度如何提现指南
随着数字支付和消费平台的日益普及,越来越多的人选择使用虚拟货币进行日常交易。羊小咩作为一个集娱乐与消费为一体的平台,以其独特的经营模式吸引了大量用户注册并参与其中。然而,在这个过程中,许多用户可能会遇...
羊小花贷款平台合规性解析
羊小花作为近年兴起的贷款平台,其合规性始终是市场关注焦点。从金融监管视角观察,该平台是否持有央行颁发的金融牌照,是判断其合法性核心依据。正规贷款机构需通过央行备案,具备放贷资质,而部分平台可能以"助贷...
24小时诚信营业背后的信用密码
24小时诚信营业模式正在重塑零售业的服务边界,而"套白条"作为其中的信用工具,正在成为连接消费者与商家的新型纽带。这种模式突破了传统营业时间的限制,使消费者在深夜也能获得即时服务,但背后隐藏着复杂的信...
拿去花提现真的安全吗?
“拿去花可以提现吗”这句话在金融科技的浪潮下,最初并非一种单纯的疑问,而是对现有服务模式的反思。这句流行语代表着一种颇具争议的现象——某些平台提供的“免费”或“赠送”资金,实质上是以高额利息或复杂手续...
没有商户号,支付功能还能这样实现
支付环境的演变,使得个人或小型创业者面临一个共同的难题:在没有官方商户号的情况下,如何实现线上支付功能。传统的思路,依托于银行开户并申请商户号,但这一流程复杂且成本高昂,对于个体经营者或者仅仅需要测试...