携程拿去花用不了?这几个原因你可能不知道
携程“拿去花”功能的使用障碍往往源于多重因素的交织影响,其中最核心的矛盾在于信用评估体系与用户行为预期的错位。平台通过大数据构建的信用模型,需要用户在历史订单、支付记录、评价质量等多个维度积累有效数据,而新用户或信用空白用户常因数据缺失触发风控机制。这种机制虽能降低风险敞口,却可能造成部分用户误判为功能缺陷,形成“有资格却无法使用”的认知偏差。
技术架构层面的限制同样不可忽视。作为嵌入式金融服务,“拿去花”需与银行、支付机构完成实时授信验证,而系统响应延迟、接口兼容性问题或临时性风控策略调整,都可能造成功能异常。这类问题往往具有偶发性和隐蔽性,用户难以通过常规操作路径定位根源,导致问题被归因于个人账户状态而非系统层面的动态调整。
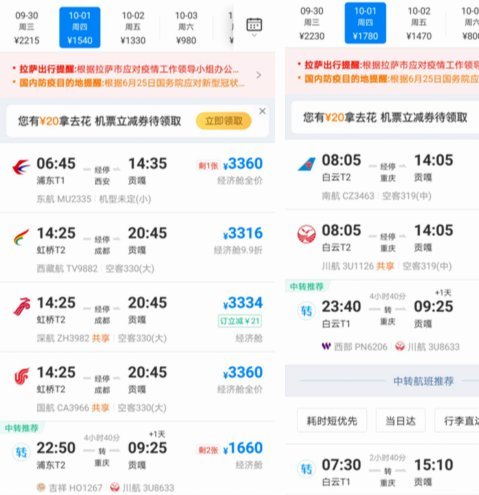
平台运营策略的动态性也构成使用障碍的潜在诱因。携程可能基于市场环境、资金成本或合规要求,阶段性调整“拿去花”的开放范围。例如在旅游淡季收紧授信额度,或针对特定地区用户实施差异化服务策略。这种策略调整虽符合商业逻辑,却容易被用户解读为功能失效,形成服务感知与实际政策的落差。
用户行为模式与系统规则的适配性矛盾同样值得关注。部分用户可能在未完成必要授权(如短信验证、生物识别)或存在异常操作(如短时间内频繁申请)的情况下触发系统限制。此类限制本质上是平台风控规则的自然延伸,但用户往往缺乏对规则逻辑的完整认知,导致使用受阻时产生困惑。
最后,服务生态的协同性缺陷可能成为隐性障碍。当“拿去花”涉及跨平台数据调用(如与第三方出行服务联动)时,数据同步延迟或接口权限配置错误可能引发功能异常。这类问题虽属技术细节,却直接影响用户体验,反映出复杂服务系统中各模块协同的脆弱性。
相关文章
便荔卡包充值金额解锁取现额度
便荔卡包的取现额度解锁机制本质上是金融产品设计中风险与收益的博弈场。充值门槛的设定并非简单的数值阈值,而是通过算法模型对用户信用等级、消费行为轨迹、资金流动方向进行多维评估。当用户完成特定金额的充值后...
白条信用购额度如何提高?详解影响额度的核心因素
“白条”信用购,当下作为一种新兴的消费金融模式,凭借其便捷的购物体验和相对较低的利率,吸引了大量年轻消费者的目光。然而,许多用户对“白条”信用购额度的获取途径和影响因素缺乏清晰的认识,存在“白条额度怎...
电商新模式,如何让消费变现?
“羊小咩”这个返现模式的崛起,并非简单的市场营销策略,而是对传统电商模式的深刻反思和对消费者心理的精准捕捉。长期以来,电商平台的盈利模式依赖于高额的广告费和用户增长,这种模式下,商家为了吸引流量,往往...
分期乐靠谱吗?探秘校园消费分期平台
分期乐作为校园消费分期领域的头部平台,其运营模式与传统金融机构存在本质差异。该平台通过与第三方支付机构合作,将消费贷款服务嵌入电商生态,用户在购买商品时可选择分期付款。这种模式依赖于平台对用户信用数据...
分期乐利率怎么算?
“分期乐现在利率是多少”这个问题,远比单纯的数字看起来复杂得多。理解这个问题的核心,需要深入审视分期乐运作的机制,以及影响利率的关键因素。分期乐本质上是一款由蚂蚁金融旗下的消费金融产品,它提供的并非单...
2021花呗用户绑定策略
“2021花呗套”的现象,远比单纯的“薅羊毛”去定义的复杂。它代表了一种特定环境下,平台(支付宝、花呗)利用其核心优势——便捷支付、消费信贷——与用户形成一种紧密联系,并巧妙引导用户参与特定活动模式的...