分期乐靠谱吗?探秘校园消费分期平台
分期乐作为校园消费分期领域的头部平台,其运营模式与传统金融机构存在本质差异。该平台通过与第三方支付机构合作,将消费贷款服务嵌入电商生态,用户在购买商品时可选择分期付款。这种模式依赖于平台对用户信用数据的深度挖掘,通过算法模型评估还款能力。值得注意的是,其资金方多为持牌消费金融公司,但实际放款流程中存在信息不对称问题,部分用户反馈在签署协议时未明确知晓资金方身份。
从合规性角度看,分期乐持有互联网消费贷款业务资质,但其业务边界仍存在争议。平台通过"先享后付"模式吸引年轻用户,却在风险控制层面存在短板。2021年多家金融机构因违规操作被监管部门处罚,反映出行业普遍存在的资质滥用现象。值得注意的是,平台在用户协议中设置的"自动续费率"条款,常被消费者忽视,导致隐性债务风险。这种设计既符合商业逻辑,也触及消费者权益保护的灰色地带。
用户评价呈现两极分化,部分群体将其视为解决短期资金周转的工具,另一部分则因高利率和违约金条款产生负面体验。第三方数据显示,该平台的年化利率普遍高于银行信用卡分期产品,但其营销话术常将"0利息"作为核心卖点。这种定价策略在吸引流量的同时,也加剧了用户对金融风险的认知偏差。平台通过社交裂变机制扩大用户基数,但过度依赖这种模式可能影响长期可持续性。
对比传统金融机构,分期乐的运营模式更接近消费金融公司的互联网化尝试。其核心竞争力在于精准的用户画像能力和场景化服务设计,但这种模式也带来监管套利的隐患。随着金融监管趋严,平台需在业务创新与合规边界间寻求平衡。对于用户而言,理解分期乐的商业逻辑比单纯关注"是否正规"更为重要,毕竟任何金融产品的选择都伴随着风险权衡。
相关文章
便荔卡包充值金额解锁取现额度
便荔卡包的取现额度解锁机制本质上是金融产品设计中风险与收益的博弈场。充值门槛的设定并非简单的数值阈值,而是通过算法模型对用户信用等级、消费行为轨迹、资金流动方向进行多维评估。当用户完成特定金额的充值后...
携程花薅酒店攻略
“携程拿去花怎么套酒店”不再是简单的薅羊毛,而是一种对携程生态的深层理解和精细运营策略的体现。简单粗暴的“套花”早已被市场淘汰,真正的价值在于利用携程平台的各种资源,构建一个更高效、更灵活的住宿方案。...
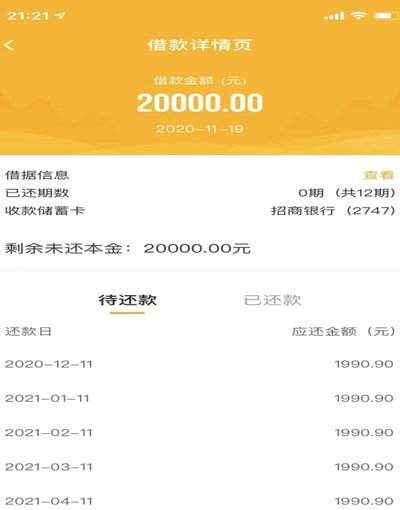
羊小花贷款平台合规性解析
羊小花作为近年兴起的贷款平台,其合规性始终是市场关注焦点。从金融监管视角观察,该平台是否持有央行颁发的金融牌照,是判断其合法性核心依据。正规贷款机构需通过央行备案,具备放贷资质,而部分平台可能以"助贷...
白条逾期分期协商指南
白条逾期是指因各种原因导致个人无法按时还款,最终引发银行账户中的资金被暂停支付的现象。面对这种情况,许多借款人会感到焦虑,但实际上通过有效的协商,仍有机会与银行达成分期协议,从而缓解偿债压力,避免进一...
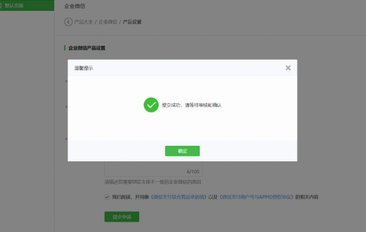
没有商户号,支付功能还能这样实现
支付环境的演变,使得个人或小型创业者面临一个共同的难题:在没有官方商户号的情况下,如何实现线上支付功能。传统的思路,依托于银行开户并申请商户号,但这一流程复杂且成本高昂,对于个体经营者或者仅仅需要测试...
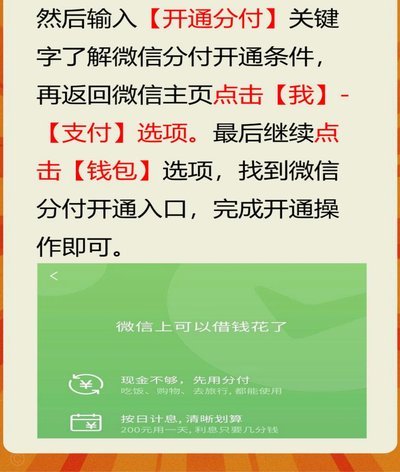
微信分期借款:轻松开通指南
微信分期借款功能,实际上并非微信原生提供的服务,而是依托于“微信支付”与多家金融科技公司合作推出的产品。理解这一点至关重要,因为它直接影响了开通流程和后续使用体验。核心逻辑在于,微信支付作为支付基础设...