平台逾期为何全网受限
信用数据共享机制的深度渗透正在重塑金融行业的风险控制逻辑。当某个平台出现系统性逾期事件时,其用户数据会通过央行征信系统、百行征信等机构实现全网同步,这种穿透式监管使得任何违约行为都会在金融生态中留下不可逆的痕迹。平台风控模型若存在算法漏洞或数据偏差,可能导致大量用户被错误标记为高风险人群,这种误判一旦形成规模效应,将触发整个信贷市场的连锁反应。值得注意的是,这种机制并非单纯惩罚个体违约者,而是通过数据威慑重构整个行业的风险定价体系。
平台风控体系的结构性缺陷往往成为系统性风险的导火索。当企业过度依赖单一数据源进行用户画像,或在贷前审核环节设置不合理阈值时,可能将大量潜在优质客户误判为高风险人群。这种误伤不仅导致正常用户被集体限制信贷权限,更会加剧平台资金端的流动性压力。更深层的矛盾在于,部分平台为追求短期规模增长,刻意弱化风险控制标准,这种饮鸩止渴的策略最终会反噬整个金融生态,形成"劣币驱逐良币"的恶性循环。
法律合规风险的累积效应正在成为行业发展的隐形枷锁。当平台出现大规模逾期事件时,监管部门往往会启动穿透式调查,这不仅涉及《个人信息保护法》对数据使用的合规性审查,更可能触及《征信业务管理办法》中关于信用信息采集的硬性规定。一旦发现平台存在违规收集用户信息、擅自上报负面记录等行为,相关机构将面临全网信贷权限的冻结。这种监管威慑力的形成,本质上是金融监管科技(RegTech)发展到新阶段的必然结果。
用户行为模式的群体性异化正在催生新的风险范式。当部分用户发现逾期记录不会立即影响生活时,可能产生"试错心理",这种群体性试探行为会迅速演变为系统性风险。更值得警惕的是,某些用户通过多头借贷、虚假资料等手段刻意制造信用污点,这种恶意行为不仅损害自身信用,更可能通过数据共享机制污染整个金融系统的风险评估模型。这种由个体行为引发的群体性风险,正在倒逼平台建立更精细化的用户行为分析体系。
行业生态的自我净化机制正在加速形成。当某个平台因风控失效导致全网信贷受限时,这种市场惩戒不仅体现为技术层面的信用隔离,更深层次上反映了金融行业对风险共担机制的重新认知。监管科技的持续迭代使得风险信号的捕捉能力呈指数级提升,这种技术进步正在重塑平台与用户之间的信任关系。未来,金融行业或将形成更精细化的信用分级体系,使风险管控从粗放式管理转向精准化干预。
相关文章
得物APP额度申请攻略
得物app的额度申请,并非一个简单粗暴的流程。它更像是一场考验你的信用和消费能力的“面试”。 得物通过一系列算法和评估机制,综合考虑用户的交易历史、购物频率、支付记录以及平台行为等因素,最终决定是否授...
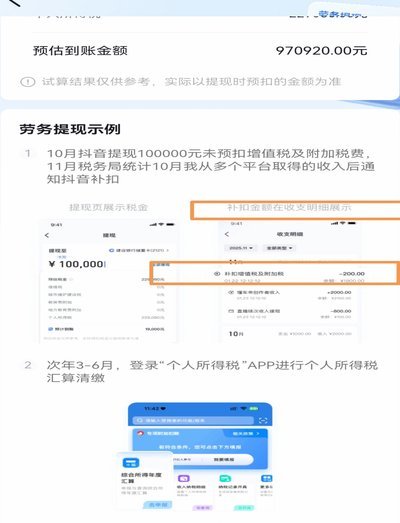
得物提现需要缴税吗?了解一下最新规定
近年来,随着互联网平台的蓬勃发展,诸如得物这样的二手交易平台日益受到消费者的青睐。交易成功后,用户可以通过提现的方式将平台内的虚拟货币转换为实际的现金。那么,当用户通过得物平台提现时,是否需要缴纳相应...
京东白条:商家资金周转加速器
京东白条秒回商家服务的推出,标志着电商平台与金融服务深度融合的新阶段。通过这一创新模式,商家能够快速回收销售款项,极大地提升了资金周转效率和经营灵活性。尤其在电商行业竞争日益激烈的背景下,这种即时到账...
鹿优选.六期改12期
“鹿优选.六期改12期”并非仅仅是产品名称的变动,更代表着在内容创作策略上的深层调整与反思。原先“鹿优选”的模式,凭借其选品维度精细、对细分市场用户需求的精准把握,以及以“测评”为核心的传播方式,迅速...
美团月付资金提取技巧
美团月付的运作逻辑建立在信用评估与消费行为数据的深度绑定上,其资金流动性本质上取决于用户信用额度的动态调整。平台通过分析用户的消费频次、支付习惯及历史账单履约情况,持续优化授信模型。例如,高频次使用外...
深度解析得物额度提升逻辑:用户行为如何影响信用评分
得物平台的额度体系本质上是基于用户行为数据构建的动态评估模型。平台通过多维度标签体系对用户进行分类,包括交易频率、资产沉淀、社交关系等维度。核心逻辑在于建立用户价值与资源分配的正向循环,高额度用户往往...