如何查看白条预留的联系人
白条预留的联系人并非单纯的通讯录备份,而是风控模型中的“社会化信用锚点”。在数字化授信的逻辑里,当用户通过互联网申请额度时,系统通过引入第三方联系人,构建了一个基于社交关系的压力测试机制。理解这一点是查询行为的前提——这不仅仅是在查看一组电话号码,更是在审视个人信用风险的边界是如何延伸至社交圈层的。对于用户而言,这组信息的存在,本质上是金融机构对用户社交信用的一种数字化映射。
具体的查询路径通常隐藏在京东APP深层的权限管理逻辑中。用户需进入“京东金融”或直接搜索“白条”模块,随后深入“个人中心”或“设置”板块,寻找“信用管理”或“风险控制设置”等关键词。需要注意的是,由于隐私保护机制与风控策略的限制,部分联系人信息可能不会以明文列表的形式直接呈现,而是隐藏在“授信资料维护”或“身份验证”的详情页中。如果发现无法直接看到名单,通常是因为系统仅在额度重评估或信息变更触发时,才开放此类敏感数据的查看权限。
查阅联系人的深层动机,往往源于对“信用传导”风险的警觉。在数字信用体系下,还款违约的压力传导并非仅停留在个人征信报告上,更可能通过预留联系人这一渠道,实现从个人信用向社交圈层的压力渗透。如果查询发现预留人员包含了并不适宜承担风险的亲友,这种滞后性的风险管理缺失,极易在用户面临还款压力时,演变成一场难以收场的社交关系信誉危机。因此,定期核查联系人信息的有效性与适宜性,是数字时代个人信用资产管理的重要环节。
面对查询到的信息,用户的核心诉求往往不只是“查看”,而是“迭代”。然而,更改预留联系人的技术门槛远高于查看,这通常需要用户触发系统性的风险重评估流程。如果现有的联系人信息已无法覆盖当前的信用保障需求,用户可能需要通过补充收入证明、完善实名认证或通过重新提交授信申请等手段,通过系统的重新审核逻辑,才能实现联系人名单的清洗与更新。这种机制虽增加了操作成本,但也构成了保护用户社交隐私、防止恶意篡改信用担保人的重要屏障。
相关文章
携程花呗提现指南:全攻略
携程拿去花额度的提现机制本质上是将用户积累的积分转化为可提现的现金价值,这一过程涉及积分兑换规则、平台审核逻辑及资金流转路径的多重考量。用户需首先确认账户中是否满足提现门槛,通常需达到一定积分数量或累...
携程“拿去花”:玩转旅行的轻松支付
关于“携程拿去花在哪能买东西”的问题,首先要明确的是,“拿去花”并非一个具体的品牌或商品名称,而是指通过携程平台的分期付款功能购买旅游相关产品时使用的支付方式。这一服务使得用户可以在不具备全额支付能力...
如何从微信分付中提取欠款进行现金还款
微信分付,在社交网络中已成为一种普遍且便捷的支付方式,但其也为一些不法行为提供了可乘之机——即利用微信分付的模糊性,将欠款转化为看似无害的“转账”,最终阻碍资金的正常回流。核心问题在于,微信分付本质上...
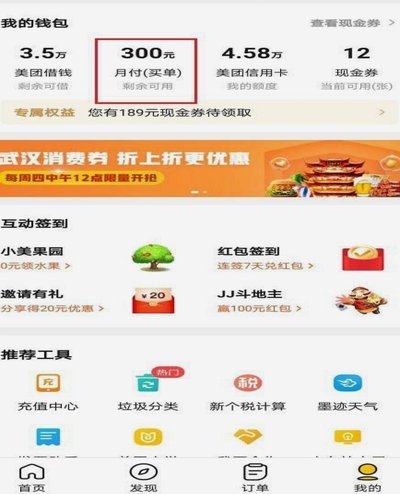
美团月付取现操作步骤详解
美团月付取现功能的推出,标志着平台进一步优化用户的支付体验和资金管理。对于众多用户而言,这一服务不仅简化了日常消费流程,还为财务规划提供了更多可能性。然而,要想充分利用这项功能,理解其操作细节至关重要...
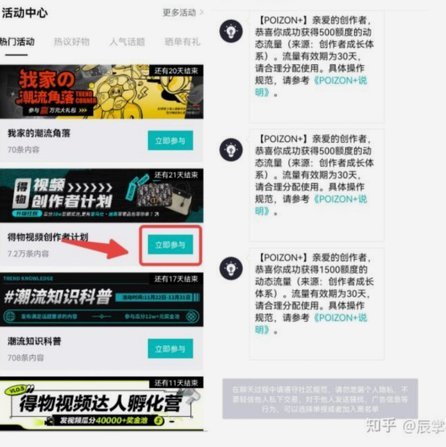
得物额度如何变现
得物额度取现,本质上是用户将平台信用累积的购买力变现为实际可支配资金的过程。相较于直接现金提现,得物额度更像是一种先消费后支付的循环信用。理解这一点至关重要,因为它决定了取现途径的多样性。首选且最直接...
花卡提现受限怎么办
此类卡片本质上代表的是一种“生态内价值”(Ecosystem Value),而非直接的法定货币流通凭证。因此,从专业的金融和交易流程角度审视,“能否直接提现”这一问题,核心判定点不在于卡片是否过期或余...