借2万还4万?这些隐藏费用你绝对想不到!
这种翻倍式的偿还成本,在金融逻辑上已经脱离了正常的信贷范畴,进入了某种“掠夺式收割”的极端领域。当借款金额为2万而还款金额达到4万时,这100%的溢价绝非简单的年化利率计算,而是包含了高额的服务费、管理费以及可能存在的复利滚动。这种现象往往隐藏在看似极低的“日利率”或“月费率”背后,通过碎片化的账单计算,掩盖了总成本的惊人扩张。对于用户而言,注意力往往被诱导在“每月还多少”的短期流动性压力上,却忽略了债务总额在时间维度上的指数级膨胀,这种认知的错位正是债务失控的起点。
拆解这类账单结构,你会发现成本的激增通常源于“隐藏成本”的叠加效应。除了名义上的利息,还存在着各类名目繁多的手续费、保险费以及逾期后的惩罚性利率。当用户试图通过借新还旧来平息当前的债务压力时,这些看似微小的成本会通过复用机制,迅速侵蚀掉借款人的偿还能力。这种金融设计利用了信息不对称,将原本透明的利息成本,通过复杂的计费规则,转化为一种难以被普通人直观感知的“隐性成本”。在这种机制下,原本属于流动性补充的资金,在多次周转后,会演变成一场吞噬本金的财务灾难。
这种现象背后的心理操纵,本质上是利用了人们对“小额债务”的防御心理降低。两万元的数额在日常消费视角下并不算巨大,其“可负担感”极强,这使得借款人在决策瞬间,大脑会自动忽略长期债务的杠杆风险。这种心理偏差被称为“流动性偏好陷阱”,即用户倾向于为了眼前的现金流缓解而牺牲未来的资产安全。当这种决策被金融平台通过极简的点击流程和高度诱导的界面设计强化时,借款人实际上是在用未来的信用额度,去兑换一个极度昂贵的当下。这种对短期舒适度的追求,往往是长期财务毁灭的诱因。
这种从2万到4万的跨越,标志着个人财务健康的彻底崩溃。它不仅是数字的倍增,更是个人信用体系从“利用杠杆”向“陷入债务泥潭”的质变。当还款压力彻底超出收入上限,债务的螺旋上升便不可避免,这不仅会导致资产缩水,更会引发连锁性的信用违约。这种极端高昂的信贷成本,揭示了信贷产品设计中潜在的风险定价失衡。如果个体无法建立起对“真实还款成本”的判断力,无法看穿利率背后的成本陷阱,那么任何看似便捷、灵活的金融工具,最终都可能成为吞噬个人财务底线的黑洞。
相关文章
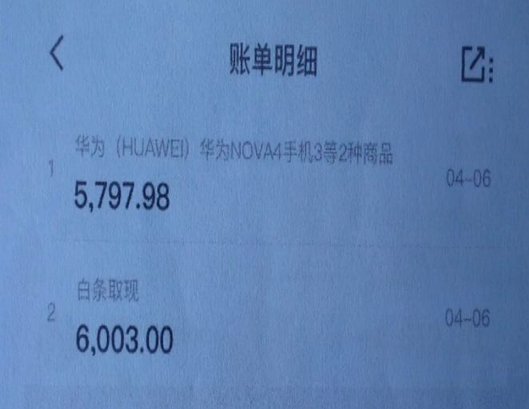
白条取现到账需多久审核时长看情况
白条取现的到账时间并非如同网购平台的“秒到账”那样简单直接,它受到多种因素的制约,需要更细致的理解。理论上,白条取现的流程涉及银行、支付机构、以及白条平台自身的数据验证和资金结算,这三方之间的数据匹配...
携程花薅酒店攻略
“携程拿去花怎么套酒店”不再是简单的薅羊毛,而是一种对携程生态的深层理解和精细运营策略的体现。简单粗暴的“套花”早已被市场淘汰,真正的价值在于利用携程平台的各种资源,构建一个更高效、更灵活的住宿方案。...

如何快速申请商家码:轻松搞定支付收款
商家码,即商业二维码,是现代支付和营销活动中常用的工具。申请一个适合自己的商家码,可以简化交易流程,提高顾客体验,并且有助于商家更好地管理财务数据和客户信息。 第一步,选择合适的平台或服务供应商。目...
分期乐利率怎么算?
“分期乐现在利率是多少”这个问题,远比单纯的数字看起来复杂得多。理解这个问题的核心,需要深入审视分期乐运作的机制,以及影响利率的关键因素。分期乐本质上是一款由蚂蚁金融旗下的消费金融产品,它提供的并非单...
便荔卡包提现额度真相
便荔卡包在用户支付场景中常被误认为具备独立取现权限,但其本质是银行账户的虚拟载体,不持有任何取现额度。取现额度由银行系统实时生成并严格管控,便荔卡包仅作为接口层存储银行卡信息,无法介入银行级的取现决策...
分期乐App:方便or陷阱?
分期乐这类消费信贷聚合平台,其初衷定位在于优化用户在购买高价值商品时的现金流压力。从功能角度看,它核心解决了传统支付方式购买时,一次性资金占用的硬约束。它通过建立一套基于用户信用画像和合作商家的交易链...