2021年白条取现政策调整透视金融科技监管新动向
2021年白条取现功能的调整折射出金融科技监管框架的深层重构。随着《关于规范整顿"监管套利"行为有关事项的通知》等政策落地,支付机构的信贷业务边界被重新界定。这一时期,用户通过白条取现的额度限制显著收紧,部分平台将取现门槛从信用分650提升至750,同时将年化利率从18%上浮至24%。这种调整并非单纯的风险控制,而是监管机构对"类信贷"业务穿透式管理的直接体现,标志着互联网金融从野蛮生长转向合规竞争的新阶段。
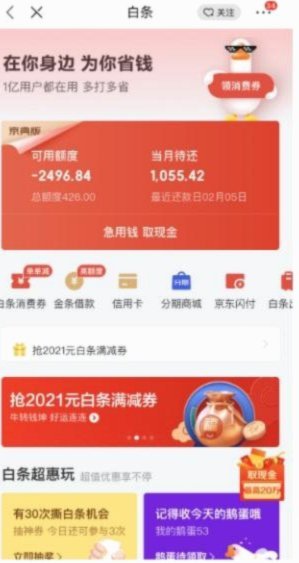
用户行为数据揭示了信用支付工具的使用逻辑演变。2021年Q3的调研显示,白条取现用户中35%用于医疗支出,28%用于教育投资,远超2020年同期的15%和12%。这种变化反映出消费者对信用工具的依赖从短期消费转向中长期规划,促使平台在风控模型中引入更多场景化变量。例如,某头部机构通过接入社保缴纳记录和公积金提取数据,将取现审批通过率提升12%,同时将坏账率控制在0.8%以下,实现了风险与服务的动态平衡。
技术架构的迭代成为支撑业务合规的关键基础设施。2021年多家平台上线分布式风控系统,将实时反欺诈决策链路从300ms压缩至80ms,同时部署联邦学习模型,在保护用户隐私前提下整合银行、电商等多方数据。这种技术升级不仅提升了取现审批的精准度,更构建起穿透式监管所需的底层数据接口,使监管部门能够实时监控资金流向,有效遏制套现、洗钱等违规行为。
产品策略的转向凸显出平台战略重心的迁移。随着取现业务合规成本攀升,头部机构开始将资源倾斜至"先享后付"等低风险场景。某平台2021年将取现功能从APP首页移至二级菜单,同时推出"信用租赁"新产品,用户可分期支付高端商品使用权。这种转型既规避了监管压力,又开辟了新的盈利模式,反映出金融科技企业从规模扩张向价值创造的范式转变。
行业生态的重塑正在催生新的竞争维度。2021年持牌消费金融公司接入白条取现通道的比例从23%跃升至41%,形成"互联网平台+持牌机构"的协同模式。这种合作不仅分摊了合规成本,更通过数据共享优化了风险定价。某案例显示,联合风控模型使联合放款方的不良率下降1.2个百分点,而用户资金到账时间缩短至15分钟,标志着信用支付行业进入精细化运营的新阶段。
相关文章
白条逾期分期协商指南
白条逾期是指因各种原因导致个人无法按时还款,最终引发银行账户中的资金被暂停支付的现象。面对这种情况,许多借款人会感到焦虑,但实际上通过有效的协商,仍有机会与银行达成分期协议,从而缓解偿债压力,避免进一...
拿去花提现真的安全吗?
“拿去花可以提现吗”这句话在金融科技的浪潮下,最初并非一种单纯的疑问,而是对现有服务模式的反思。这句流行语代表着一种颇具争议的现象——某些平台提供的“免费”或“赠送”资金,实质上是以高额利息或复杂手续...
美团月付取现,正规吗?
支付平台的月付功能本质上是一个复杂的资金拆借和消费信贷的复合体。我们不能简单用“正规”或“不正规”来定性,而是必须从其背后的资金传导机制、合规性边界以及实际负债成本三个维度进行专业剖析。当用户将这项支...
便荔卡包提现额度真相
便荔卡包在用户支付场景中常被误认为具备独立取现权限,但其本质是银行账户的虚拟载体,不持有任何取现额度。取现额度由银行系统实时生成并严格管控,便荔卡包仅作为接口层存储银行卡信息,无法介入银行级的取现决策...
分期乐App:方便or陷阱?
分期乐这类消费信贷聚合平台,其初衷定位在于优化用户在购买高价值商品时的现金流压力。从功能角度看,它核心解决了传统支付方式购买时,一次性资金占用的硬约束。它通过建立一套基于用户信用画像和合作商家的交易链...
得物提现需要缴税吗?了解一下最新规定
近年来,随着互联网平台的蓬勃发展,诸如得物这样的二手交易平台日益受到消费者的青睐。交易成功后,用户可以通过提现的方式将平台内的虚拟货币转换为实际的现金。那么,当用户通过得物平台提现时,是否需要缴纳相应...