微信分付:何时会被收回?
微信分付交易的性质,本质上是一种具备高度可追溯性的电子支付记录。从系统运行和交易定性的角度审视,平台支付的行为原则上是不可逆转的,它已经完成了资金的划转指令。用户最为关切的“被收回”,其核心矛盾点,从来都不是微信系统技术层面的资金流失,而是围绕这笔交易本身——它是否满足平台的交易规则、是否涉及违规行为,以及在法律范畴内是否能被判定为纠纷。理解这一点,就必须把视角从“钱有没有到账”转移到“这笔钱是否合规”。
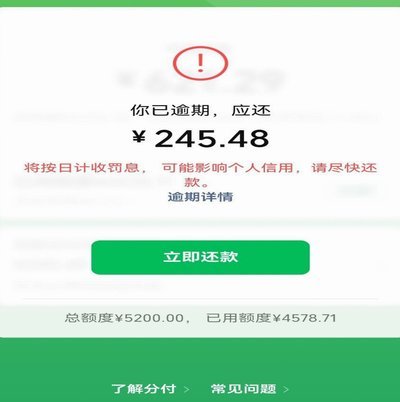
资金被平台介入清查并要求收回,绝非是简单的数据回滚或技术错误,而是系统基于风控模型和用户行为模式判定其触犯了平台的使用红线。这通常发生在涉及以下场景:第一,交易资金的源头涉及洗钱、非法赌博等明确的违规资金流向;第二,支付行为被判定为诈骗团伙的组成环节,属于大规模的牟利或损失转移;第三,涉及敏感或禁止交易的商品类型。一旦交易行为的性质被定性为系统风险或法律风险,微信作为服务提供者,必须行使兜底责任,切断资金链,进行拦截或要求回溯,这是一种基于运营安全和法律合规的强行干预。
除了平台出于反欺诈的监管干预,另一类“资金收回”的发生,则完全属于支付交易双方之间的纠纷范畴。比如,用户支付了费用,但商家实际交付的服务或商品严重不符,或者交易的约定存在重大瑕疵。在这种情况下,用户不能仅仅依赖于“收回”的呼吁,而是必须通过构建完整的证据链条,将支付行为提升到“交易纠纷”的法律解决模型中。核心证据包括聊天记录、购买前双方确认的承诺、以及微信提供的交易凭证。只有当用户能够在私法层面有力证明“合同目的未实现”时,才能有效地推动平台介入,寻求资金的协商性追回。
综上所述,判断资金是否会被收回,不能仅凭“会不会反悔”这种主观感受,而必须依靠专业的风控判定体系和明确的法律依据。普通交易的争议解决,路径是证据积累和平台协商;涉及违规或重大风险的交易,路径则直接进入平台的风控惩罚机制,其执行力远超个人协商。因此,用户在进行任何大额分付或涉及到争议的交易前,唯一的最佳实践是建立清晰、书面的交易预期和明确的付款节点确认,用合同的严谨性去匹配支付的便利性,这是规避资金风险最可靠的防火墙。
相关文章
携程拿去花定团购旅游:是省钱攻略还是风险陷阱?
近年来,随着移动支付的普及以及金融产品不断丰富,许多用户利用各种工具和途径进行旅行团的预订与消费。携程拿去花作为一种授信额度较高的信用类产品,在一定程度上为用户提供了一种新的财务选择。然而,关于如何通...
鹿优选先享卡回收平台操作指南
鹿优选先享卡回收平台通过数字化手段重构了传统卡券流通模式,其核心价值在于将实体卡券转化为可交易的数字资产。平台通过区块链技术实现卡券信息的不可篡改存证,用户上传卡券时需同步提交消费凭证与有效期证明,系...
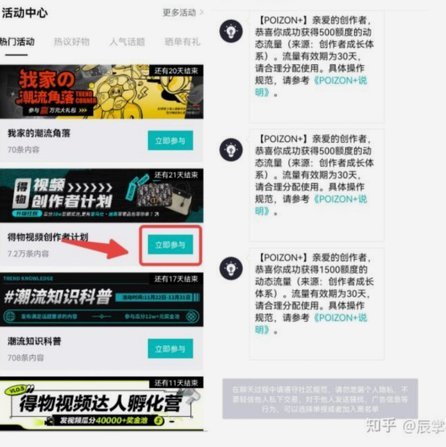
得物变现攻略:多元渠道助你盈利
得物,作为国内知名的潮流电商平台,在用户中积累了庞大的年轻消费者群体。要想通过得物进行变现,首先需要明确的是,得物不仅仅是一个交易平台,更是一个拥有强大品牌影响力的社区平台。这为我们提供了多种变现途径...
得物额度如何变现
得物额度取现,本质上是用户将平台信用累积的购买力变现为实际可支配资金的过程。相较于直接现金提现,得物额度更像是一种先消费后支付的循环信用。理解这一点至关重要,因为它决定了取现途径的多样性。首选且最直接...
京东白条如何设置提现功能
京东白条提现功能的底层逻辑源于其信用支付体系的延伸。当用户通过白条完成消费后,系统会根据账户信用评分和账单周期生成可提现额度。这一额度并非即时到账,而是需要经过风控模型的多维校验,包括历史还款记录、消...
“套下花呗”是什么意思?深度解析风险与真相
“套下花呗”的核心在于利用信用卡提现绕过花呗的额度限制,从而变相增加消费能力。这种操作并非简单地将信用卡资金转移至花呗,而是通过信用卡取现,再将现金存入关联的储蓄账户,从而间接提升花呗可用的消费额度。...