花呗商家未兑现如何申请退款
花呗兑现商家,这一现象近年来愈发频繁,给消费者带来巨大不便。核心问题在于,用户预付了商品或服务费用,却未能收到实物或服务交付,而商家却没有按约定时间履行兑现义务。这并非单纯的“爽约”,其背后蕴含着复杂的经营风险和潜在的欺诈行为。从消费者的角度出发,首先要明确的是,花呗本身的支付保障机制并未完全覆盖这种“兑现”环节。花呗主要作为支付渠道,提供资金结算服务,对于商品或服务的质量、交付时效等问题,并不承担直接责任。因此,当出现商家未兑现的情况时,消费者需要积极寻求有效的维权途径,而非简单地将责任归咎于花呗平台本身。 重要的是要区分“商家未履行合同义务”和“花呗支付系统出现故障”。后者虽然可能造成资金滞留,但并非核心问题所在,处理起来与前者截然不同。
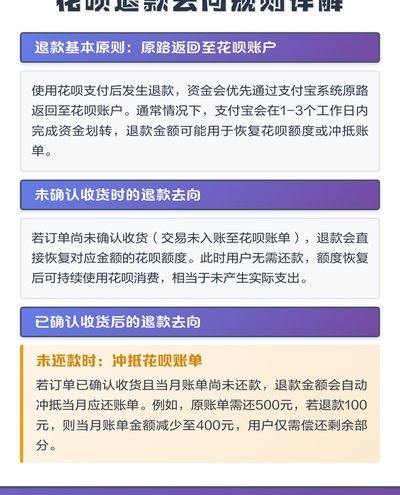
面对花呗兑现商家的情况,消费者可以从多个维度进行应对。第一步是立即冻结相关交易,并向花呗平台投诉,提供详细证据包括订单截图、聊天记录、支付凭证等。虽然花呗平台的审核速度可能受到限制,但其投诉记录对商家具有一定的震慑作用。第二步是积极与商家沟通,尝试协商解决。许多未兑现的情况可能源于商家经营困难或临时状况变化,通过有效的沟通,或许可以达成一些协议,例如部分退款、延期交付等。然而,在协商过程中务必保持冷静和理性,避免情绪化,并保留好所有沟通记录作为证据。更重要的是,要小心识别虚假承诺,避免被商家以“正在处理”等模糊说法拖延时间。第三步是寻求第三方介入,比如消费者协会、在线投诉平台等。这些机构通常具有一定的公信力,能够对双方进行调解,并提供专业的法律咨询服务。
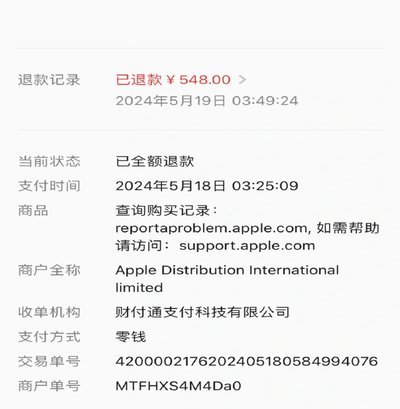
了解花呗兑现商家的退款流程至关重要。由于“兑现”行为往往与传统的销售合同没有直接关联,因此标准的退款流程并不适用。通常情况下,消费者需要通过花呗平台发起退款申请,但该申请很可能被商家驳回。这时,就需要考虑其他的维权手段。首先,可以尝试向支付宝催款,利用支付宝的信用体系对商家进行限制或处罚。其次,如果怀疑商家存在欺诈行为,可以报警处理,由警方介入调查取证。警方会根据具体情况,采取追查、扣押等措施,追回消费者损失。此外,对于金额较小的交易,可以通过在线支付纠纷解决平台(如支付宝小鹅惠让)进行协商和仲裁。 关键在于,要充分利用好各种维权渠道,并提供尽可能多的证据支持自己的诉求。
值得注意的是,花呗兑现商家的出现往往与一些不规范的经营行为有关联,例如虚假宣传、质量问题、交付延误等。因此,在选择商家时,消费者应该更加谨慎,尽量选择信誉良好、口碑佳的企业。可以通过查看商家的评价、浏览其经营资质、查询其企业信用记录等方式进行初步筛选。此外,对于价格过低、诱惑性强的商家,要保持警惕,避免被虚假宣传所欺骗。 积极的消费者权益保护意识和规范的市场行为,是有效遏制花呗兑现现象的关键。同时,平台方也应加强监管力度,对不规范经营的行为进行严厉打击,为消费者提供更加安全、可靠的消费环境。
相关文章
提升花呗额度的正确方法与技巧
花呗额度的提升,并非简单地“套取”,而是一个与用户信用、消费行为和支付平台策略紧密相关的动态过程。理解这一点至关重要。花呗的额度设置,本质上是支付宝对你信用等级的评估,而这个评估依据包括但不限于你的支...
美团月付取现,正规吗?
支付平台的月付功能本质上是一个复杂的资金拆借和消费信贷的复合体。我们不能简单用“正规”或“不正规”来定性,而是必须从其背后的资金传导机制、合规性边界以及实际负债成本三个维度进行专业剖析。当用户将这项支...
美团月付取现操作步骤详解
美团月付取现功能的推出,标志着平台进一步优化用户的支付体验和资金管理。对于众多用户而言,这一服务不仅简化了日常消费流程,还为财务规划提供了更多可能性。然而,要想充分利用这项功能,理解其操作细节至关重要...
便荔卡包提现额度真相
便荔卡包在用户支付场景中常被误认为具备独立取现权限,但其本质是银行账户的虚拟载体,不持有任何取现额度。取现额度由银行系统实时生成并严格管控,便荔卡包仅作为接口层存储银行卡信息,无法介入银行级的取现决策...
拼多多套现机制解析
拼多多平台近年推出的“套现金券”机制,本质是通过用户行为数据与促销规则的交叉验证,实现精准补贴的营销策略。该机制要求用户在特定场景下完成多重任务,例如同时满足“下单金额门槛”与“分享邀请码”两个条件,...
分期乐App:方便or陷阱?
分期乐这类消费信贷聚合平台,其初衷定位在于优化用户在购买高价值商品时的现金流压力。从功能角度看,它核心解决了传统支付方式购买时,一次性资金占用的硬约束。它通过建立一套基于用户信用画像和合作商家的交易链...