如何让分期乐额度更高
在信用消费领域,理解额度增长的本质,就等同于掌握银行和平台的风险评估逻辑。大多数用户认为涨额度只是单纯的“还款能力”问题,但实际上,平台的算法模型核心关注的是你的“信用行为序列”和“风险可预测性”。因此,想让分期乐提升额度,必须跳脱出仅仅“按时还款”的思维定式。你需要做的是,持续构建一个稳定的、可被系统识别的优质借贷用户模型。这意味着要让系统感受到你是一个低风险、高粘性的长期合作伙伴,而非仅仅具备短期还款能力的临时用户。每一次成功的、结构化的使用,都在你的信用画像上刻下了一枚“低波动率”的印记,这是比单次还款记录更有价值的资产。
从行为经济学的视角审视,额度的增长往往不是线性的,而是由“信任曲线”决定的。过度频繁地使用接近额度的资源,反而会触发风险警示,让系统误判为用户财务周转压力过大。专业的策略是制造一种“稳健的信用利用空间感”。你可以尝试将分期乐引入到周期性、高稳定性的消费场景中,比如电子产品升级、家庭大件耗材的季度置换等。核心策略不是追求大额消费,而是追求“适度负债的稳定节奏”。让你的消费行为,呈现出一种符合理性规划,而非冲动消费的特征。持续在合理的负债区间内循环使用,将有助于平台建立对你财务节奏的信心,从而逐步释放更高的信任额度。
更深层次的增长点在于“生态圈的协同效应”。分期乐作为一个支付和消费工具,其风险评级绝不会脱离你整体的支付足迹。如果你的生活开销、水电缴费、其他平台的信贷记录,与分期乐的使用形成了高度一致且持续的互动闭环,平台会认为你是一个全方位的、低风险的生态用户。主动在与分期乐绑定的核心商业场景中进行消费,扩大信贷的覆盖面,这远比单纯在某一类商品的消费上做大额交易更具穿透力。这种交叉验证的效果,使得你的用户画像从一个“分期消费者”,升级为一个“稳定的生活场景支付系统”。
最后,我们需要谈谈“负债周转率的优化”。许多用户会误以为,使用得越多,信用评级就越高。真正的精明玩家懂得如何管理信贷的使用率(Credit Utilization Ratio)。这意味着,与其将额度一次性用完,造成所谓的“透支警报”,不如将总可用额度维持在一个健康的、合理的区间,让平台认为你的资产周转能力具备冗余度。当用户行为展示出一种“不依赖最大额度,但能稳定且及时覆盖各种中等规模需求”的特征时,平台的风险敞口评估就会自然向积极方向倾斜。这是一种基于控制和节奏感构建的信用美学,它指向的不是单次金额的提升,而是系统对你个人财务生命周期的全周期认可。
相关文章
拿去花提现攻略全解析
面对“拿去花”提现时,很多用户可能会遇到各种难题,比如提现额度受限、提现速度慢、提现手续费高等问题。针对这些问题,以下是一些实用的策略,帮助用户更好地管理“拿去花”的使用和提现。 首先,合理规划使用...

如何快速申请商家码:轻松搞定支付收款
商家码,即商业二维码,是现代支付和营销活动中常用的工具。申请一个适合自己的商家码,可以简化交易流程,提高顾客体验,并且有助于商家更好地管理财务数据和客户信息。 第一步,选择合适的平台或服务供应商。目...
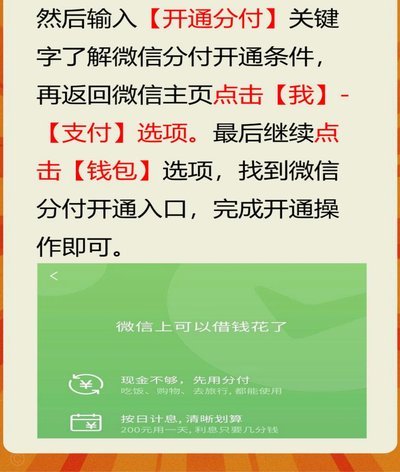
微信分期借款:轻松开通指南
微信分期借款功能,实际上并非微信原生提供的服务,而是依托于“微信支付”与多家金融科技公司合作推出的产品。理解这一点至关重要,因为它直接影响了开通流程和后续使用体验。核心逻辑在于,微信支付作为支付基础设...
分期乐额度查看方法详解
分期乐额度的可见性与其产品设计逻辑紧密相关,用户在APP内查看额度的路径通常嵌入在“我的账户”或“额度管理”模块中。这种设计既符合移动端操作习惯,也隐含平台对用户行为的引导意图——将额度展示与账户管理...
得物分期额度怎么恢复
得物分期额度怎么恢复是许多用户亟需解决的现实问题。当额度异常下降时,用户常误以为是平台故障或个人操作失误,但深层原因在于得物的信用体系对行为数据的实时响应机制。平台通过算法动态监测用户交易模式、还款及...
得物分期额度怎么套
得物分期额度的运作逻辑建立在平台对用户信用画像的动态评估之上。当用户申请分期时,系统会综合分析其历史消费频次、支付习惯、账户活跃度等维度,形成多维评分模型。例如高频次购买限量潮玩的用户,往往能获得更高...