微信分付:能花在哪?它支撑的是什么?
分付机制的价值远超单纯的资金转移记录,它本质上代表的是一种经过结构化设计、锚定在特定业务流中的运营性流动性。从宏观视角审视,“微信分付”的资金流,并非是通用目的的“提现”,而更接近于特定商业环节的结算款项或分级收益分配。理解其用途,必须跳脱出“钱能花到哪里”的表层疑问,深入到“哪些商业体系需要这种可控、可追溯的资金进场”这一逻辑层面。因此,其最佳的使用场景,是任何具有复杂、多级分销、需要快速小额现金流回补,且依赖数字化结算确认的商贸生态节点。这种资金流具有极强的定向性和阶段性,其价值核心在于填补了从总额款项到终端消费点之间周转链条上的实时资金缺口,支撑着大量缺乏大型银行信贷周期的中小微实体。
在实际商业应用层面,这些分付资金流最直接的消化池,位于实体零售与生活服务业的“前置结算端”。当资金通过分付机制进入某类商家账户后,它们并非可无限地用于消费升级,而是高度集中用于维持当日和当周的运营必需品。例如,在社区团购的网点代理、加盟连锁的区域经销商,或小型服务终端的日常备货环节,这些资金成为关键的营运资本。商家利用这笔款项,其主要的支出方向包括:原材料的即时采购(保障商品新鲜度)、支付给基础服务人员的即时工资、以及为了维持日常营业所需的水电燃气等基础成本。这些支出循环,形成了一个高度依赖现金流实时确认的、极具地域性和周期性的微循环经济体,是区域经济盘活的底层支撑动力。
当我们提升视角,审视更宏观的产业链协作维度时,分付资金流的专业化运用体现在“供应链金融协同”的环节。资金的流转不再是简单的B端到C端结算,而是跨越多个主体的多维补偿和提存。以分销型产业为例,资金可能首先源自平台方,通过分付的方式进入一级经销商,再按比例进入二级分销商,最终抵达到最贴近消费者群体的小门店。在这种模型中,微信分付形成的流动性,扮演了“信用担保”和“加速周转”的双重角色。它使得缺乏自有资金能力的早期入驻商铺,能够在资金回笼前迅速完成关键批次的采购,从而有效降低了传统供应链中的资金链断裂风险,极大地提升了整个产业链的韧性和交易密度。
最后,对于具备资金调度能力的经营主体而言,对“分付套出来”的资金的最高效使用,指向的是“存量资源的增效优化”和“多元化风险对冲”。这意味着资金不能仅仅停留在维持日常周转的线性循环中。专业的操作者会识别出该资金池的周转周期和波动规律,并将其部分用于投入到高周转、快回笼的新业务线或产品迭代中,实现资本的滚动增长。例如,利用分付带来的稳定现金流,投入到数字化营销工具的采购,提升线上引流效率;或者将其用于提前锁定关键物料的采购折扣,实现规模化采购的成本优势。核心在于,将这些周期性的结算收入,转化为提升经营效率、增强抗风险能力的战略储备金和增长型投入资本,完成从被动接收到主动构建的能力飞跃。
相关文章
白条取现到账需多久审核时长看情况
白条取现的到账时间并非如同网购平台的“秒到账”那样简单直接,它受到多种因素的制约,需要更细致的理解。理论上,白条取现的流程涉及银行、支付机构、以及白条平台自身的数据验证和资金结算,这三方之间的数据匹配...
携程“拿去花”:玩转旅行的轻松支付
关于“携程拿去花在哪能买东西”的问题,首先要明确的是,“拿去花”并非一个具体的品牌或商品名称,而是指通过携程平台的分期付款功能购买旅游相关产品时使用的支付方式。这一服务使得用户可以在不具备全额支付能力...
鹿优选先享卡动态提现利率解析
鹿优选先享卡的提现利率一直是用户关注的焦点,它影响着用户的收益和使用体验。 不同于传统金融产品的固定利率,鹿优选先享卡的提现利率往往根据市场波动、平台运营策略等因素进行调整。 这种动态化的机制一方面...
分期乐还款责任与应对策略
关于“分期乐现在用不用还”的问题,首先要明确分期乐的还款责任是不可推卸的。用户在享受分期购物带来的便利的同时,也需要按照约定及时履行还款义务,避免产生逾期或欠款情况。这种行为不仅影响个人信用记录,还会...
得物平台:重塑二手潮品交易信任的革新者
在研究得物这艘巨型商业航母时,不能仅仅将焦点锁定在创始人的名字上。更深层的视域需要考察的是,得物所填补的,以及所重塑的整个二手潮品交易的“信任基础设施”。该平台横空出世的本质,是对中国大陆市场长久以来...
得物提现需要缴税吗?了解一下最新规定
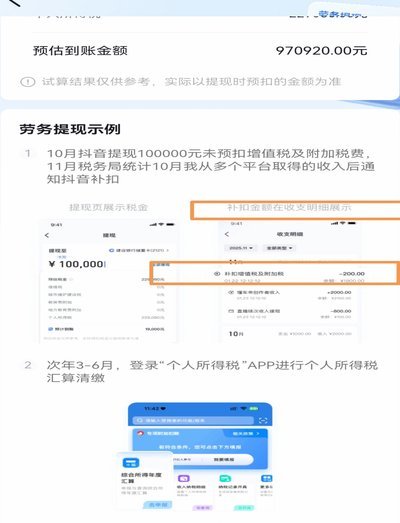
近年来,随着互联网平台的蓬勃发展,诸如得物这样的二手交易平台日益受到消费者的青睐。交易成功后,用户可以通过提现的方式将平台内的虚拟货币转换为实际的现金。那么,当用户通过得物平台提现时,是否需要缴纳相应...