分付转账给朋友太麻烦?如何正确使用?
分付作为支付宝生态中的信用支付工具,其核心功能聚焦于消费场景的即时支付,而非传统意义上的转账服务。用户若
在具体操作路径上,用户可先通过分付额度完成消费,将资金转化为支付宝余额,再利用余额进行转账。此过程需注意分付额度与余额的转化规则,通常分付资金在消费后会自动转入余额池,但存在7天的还款周期限制。若需即时转账,可直接使用绑定的银行卡进行操作,但需确认银行卡是否支持实时到账功能。值得注意的是,分付账户与银行卡的关联存在风控校验,大额转账可能触发额外验证环节。
分付转账场景常出现在亲友间的临时资金周转,但需警惕信用风险的传导。当用户通过分付完成消费后,系统会记录该笔交易为信用支出,影响个人信用评分。若频繁通过分付进行资金划转,可能被系统判定为异常行为,进而降低额度或限制使用。建议用户在使用分付进行资金流转时,保持交易行为的合理性,避免过度依赖信用工具进行非消费类资金调配。
对于高频转账需求,分付并非最优选择。相比传统转账工具,分付在到账时效、手续费、资金流动性等方面存在明显差异。例如,通过分付完成的转账操作,资金实际到账时间取决于绑定账户的处理速度,且可能产生信用成本。而使用支付宝余额或银行卡转账则能实现更高效的资金流转。用户应根据实际需求选择合适的工具,避免因功能错配导致的资金周转困扰。
分付的使用逻辑本质上是信用消费的延伸,其设计初衷在于优化个人消费体验,而非替代传统转账工具。在实际应用中,用户需建立清晰的资金管理意识,区分信用支付与资金转移的不同场景。对于需要频繁转账的场景,建议优先使用支付宝余额、银行卡或专门的转账工具,以确保资金流转的效率与安全性。同时,合理利用分付的信用额度,可有效提升资金使用效率,但需始终遵循"量入为出"的原则,避免陷入过度依赖信用工具的困境。
相关文章
携程花呗提现指南:全攻略
携程拿去花额度的提现机制本质上是将用户积累的积分转化为可提现的现金价值,这一过程涉及积分兑换规则、平台审核逻辑及资金流转路径的多重考量。用户需首先确认账户中是否满足提现门槛,通常需达到一定积分数量或累...
分期付款背后的还债陷阱
近年来,随着金融科技的快速发展,分期付款成为越来越多消费者解决即时消费需求的一种常见方式。然而,在这种便利背后,隐藏着一系列不容忽视的问题,“分期乐的钱套不出来”便是其中之一。这个问题不仅困扰着众多用...
花呗套现真的合法吗?深度解析风险与监管红线
“套现花呗合法吗”这个问题,在知乎等平台上频繁出现,反映出用户对于金融产品风险的担忧和对相关规则的理解偏差。简单地回答“合法”或“非法”,无法真正解决问题,更无法引导用户做出理性的判断。实际上,花呗本...
京东白条在便利店提现可行吗
京东白条作为一种消费信贷产品,其便捷性一直是用户关注的焦点。许多用户会疑问,是否可以将白条额度在京东便利店直接变现,获取现金。答案并非直接肯定。京东白条本身并非预付卡,而是分期付款工具,其设计初衷是支...
分期乐App:方便or陷阱?
分期乐这类消费信贷聚合平台,其初衷定位在于优化用户在购买高价值商品时的现金流压力。从功能角度看,它核心解决了传统支付方式购买时,一次性资金占用的硬约束。它通过建立一套基于用户信用画像和合作商家的交易链...
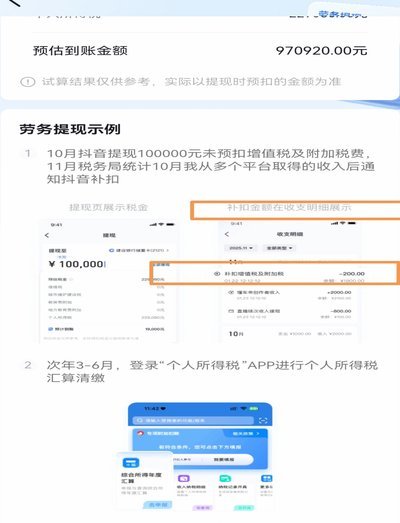
得物提现需要缴税吗?了解一下最新规定
近年来,随着互联网平台的蓬勃发展,诸如得物这样的二手交易平台日益受到消费者的青睐。交易成功后,用户可以通过提现的方式将平台内的虚拟货币转换为实际的现金。那么,当用户通过得物平台提现时,是否需要缴纳相应...