如何动态管理你的白条额度?
白条的额度管理,与其说是一个“位置”,不如理解为一个动态调整的风险控制系统。这个系统的核心并非集中于单一界面或入口,而是遍布于京东金融的大数据风控引擎中。白条初期授信依赖的是用户的综合信用评分——这包括但不限于在京东平台的消费行为、历史还款记录、关联账户的流水信息以及公开征信报告等。然而,仅仅依靠静态评分显然不足以应对复杂的信用风险,因此额度管理实现在一个持续监控与评估的过程里。系统会实时跟踪用户消费习惯的变化、账单的准时还款情况、甚至是潜在的负面舆情,并以此调整用户的可用额度。这种动态的、个性化的调整策略,保证了额度的合理分配和风险的可控性,也避免了“一刀切”式的管理可能带来的用户体验问题。
深入来看,白条额度管理的具体实现依赖于多种模型协同工作。除了传统信用评分模型之外,行为分析模型占据着越来越重要的地位。该模型会捕捉用户在京东平台乃至关联渠道的购物偏好、浏览轨迹和支付习惯等数据,判断用户的消费能力和还款意愿。例如,频繁购买高价值商品而账期内无法全额还款的用户,其额度很可能被临时降低;反之,稳定消费且准时还款的用户则有机会提升额度。此外,京东金融还会利用机器学习技术构建更精准的风险识别模型,能够有效地识别出潜在的欺诈行为和恶意透支风险。这些模型的输出结果会被整合到统一的风控系统中,最终决定用户的白条可用额度和分期方案。这种多维度的评估体系,确保了额度管理的科学性和有效性。
了解额度调整的具体途径对用户而言至关重要,虽然没有一个集中式的“额度管理中心”,但信息实际上分散在几个关键位置。首先,关注京东APP的白条账单页面,系统会针对额度调整给出明确提示和原因解释。其次,京东金融的“我的信用”页面提供了用户的基本信用状况评估报告,虽然不直接显示具体额度调整细节,但可以帮助用户了解影响自身授信水平的关键因素。此外,如果用户对额度调整有异议,可以直接通过京东金融APP的在线客服进行沟通和申诉,提供相关证明材料,以便系统重新评估。需要强调的是,主动维护良好的信用记录,避免逾期还款、降低高风险消费是提升白条额度的最有效途径。
白条额度管理更进一步的策略在于风控规则的动态更新和迭代。市场环境和用户行为都在不断变化,固定的风控模型很容易失效。京东金融会定期对风控模型进行回测和优化,结合最新的数据和技术,调整风险参数和算法,以适应新的挑战。例如,在一些特定的营销活动期间,为了鼓励消费,系统可能会适当放宽额度标准;而在经济下行或疫情等特殊时期,则会采取更加谨慎的策略,降低整体授信比例。这种灵活的风控策略,保证了白条业务的可持续发展和自身的风险承受能力。更值得注意的是,京东金融正积极探索基于区块链等新兴技术的信用管理方案,旨在构建更加透明、安全和高效的信用体系。
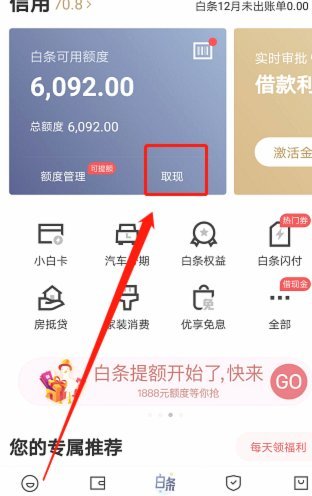
最终,白条额度管理并非简单地“给”或“不给”,而是一个与用户共同成长的过程。它强调动态调整和个性化评估,力求在风险控制和用户体验之间找到平衡点。通过持续的数据分析和模型优化,京东金融能够更好地了解用户的信用状况和消费行为,从而提供更合理、更便捷的白条服务。对于用户而言,积极维护自身信用记录、理性消费、及时还款是提升额度的关键。而对于京东金融而言,不断完善风控体系、拥抱新技术则是保障业务健康发展的基础。理解这一点,才能真正体会到白条额度管理的精髓所在:一个以数据为驱动、以用户为中心的动态风险管理系统。
相关文章
白条取现秒拒是怎么回事?
近日,有用户反馈在尝试使用白条取现时遭遇了秒拒的情况。这背后究竟隐藏着哪些原因?为何会出现这样的情况呢? 首先,这与用户的信用评分密切相关。京东金融对用户的信用状况进行实时评估,一旦发现异常或风险上...
电话微信设置技巧
## 美团月付套现电话微信设置:风险与策略深度解析 美团月付套现,本质上是一种利用美团月付的收益模式,通过短视频、直播等内容创作,获取月付收入,并通过第三方平台(例如电话、微信)进行资金的提取。理解...
便荔卡7000提现能?
关于“便荔卡借钱7000能提现吗”,这一问题的答案并非一成不变,它取决于多个因素。首先,我们需要明确,“便荔卡”实际上是指的平安银行推出的个人信用贷款产品——“口袋credit”。该产品的借款额度、还...
得物购物如何轻松取货
在数字化日益普及的今天,线上购物已成为人们日常生活的一部分。得物作为一个专注于正品消费的年轻人社区电商平台,在如何便捷地完成交易与取货方面做出了许多贴心的设计。 首先,得物平台上的订单状态一目了然,...
美团月付紧急备用金快速取现服务
随着金融科技的迅猛发展,越来越多的生活服务应用也开始加入金融产品的行列。美团月付便是这样一个结合了生活支付与信用消费的新产品,它不仅能够为用户提供方便快捷的小额借款服务,还特别推出了300元小额取现功...
美团月付取现:解锁技巧与玩法
美团月付取现功能,实质上是美团对用户资金流动的再次梳理与控制,其背后隐藏着平台风险管理、用户行为习惯引导以及收益分成等复杂逻辑。目前,月付取现并非所有用户都能直接开启,这是基于美团对用户信用评估、交易...