如何提升分期乐提现额度
分期乐的本质并非一个简单的资金借贷入口,它是一个建立在用户行为数据和风险模型的生态信用网络。因此,探究其提现额度的核心,并非关注操作流程,而是深入理解平台方如何评估和锁定用户当前的“可提取信用容量”。这个额度并非是固定资产,它是一项动态的、基于用户信誉周期波动而产生的浮动信用指标。系统模型会持续监控你的消费行为频率、支付的及时性,乃至你在不同场景下的消费模式。当这些数据累积,证明用户具有高度的财务可预测性和还款能力时,平台才会提升提现额度上限。理解这一点至关重要:用户需要做的,是主动地向系统提交一系列证明自己财务稳定性和消费纪律的“行为证据”,从而将内部的潜力信用,转化为可触及的流动资金。
要实质性优化和最大化可提取额度,用户必须从单纯的消费行为升级到完善的“信用结构构建”。这超越了仅仅按时还款的概念,它要求用户在分期乐生态内的消费路径呈现出高效率、低风险的特征。具体而言,周期性、定额的还款行为比突发性的、高额度的支付行为更具加分权重。持续保持在一个稳定且略低于最大承载力的负债水平(即保持适度的透支区间),能够向风控系统传递一个强烈的信号:该用户是一个可靠、持续、低波动性的优质客户。用户需要管理的不只是资金,更是自身在金融生态中的“行为可信度评分”,这种结构化的经营,才是提振额度安全上限的关键杠杆。
从操作层面上谈论提现额度的获取,必须采用一种审慎的、模型化的视角。当达到基础额度提升的门槛后,提现动作往往被视为一次高风险的信用收回,平台不会简单地放行。因此,用户在提交提现申请时,需要确保自身的整体偿债负荷模型是健康的。最佳策略并非是一次性将所有额度全部抽离,而应将目标分解为多个小额、分阶段的、与实际现金流需求严格匹配的周期性提款。每一次小额提现,都伴随着系统对用户资金流向进行二次核验。通过这种持续的、合理的“小步快跑”式的资金回笼,不仅能满足短期需求,更能在信用记录层面积累更多“资金用途可追溯性”的优质记录,构建出更坚实的提现安全垫。
最终,无论从哪种角度谈论提现额度的操作,专业的内容创作视角都必须植入到风险的审视之中。所有的信用额度和提现行为,都是以高杠杆和高时间成本为代价的金融行为,它们背后的合同条款往往比屏幕上的“到账”按钮更具决定性。用户必须建立起一套完整的内部风控机制,确保在任何时刻,即便是最大额度可用时,也始终留有足够的缓冲资金来应对周期性的利率调整、突发的还款压力,乃至平台方的规则迭代。任何试图“过度透支”或在信息不对等的情况下盲目提现的行为,都可能触发平台的风控预警,导致额度的骤然缩减乃至临时冻结。记住,金融工具的价值,在于其结构化的管理能力,而非一时的流动性。
相关文章
拍拍用借款入口怎么找?
在当今互联网金融快速发展的背景下,拍拍用作为一家新兴的借贷平台,其借款入口的位置自然成为用户关注的焦点。对于首次使用拍拍用服务的用户来说,找到借款入口可能需要一些时间和耐心。 首先,我们可以通过拍拍...
微信分期:高效转移资金的秘密
### 微信分期:如何高效利用信用额度实现资金流转 #### 一、微信分期的本质与定位微信分期并非单纯的“套现”工具,而是腾讯金融在信用体系基础上构建的消费信贷产品。其核心逻辑是通过用户信用评估,将...
拼多多商家的套取现象
拼多多,以其“低价”和“群策群力”的模式,在电商领域掀起了一场巨大的变革。然而,这种模式的蓬勃发展,也为一些有经验的运营者提供了可乘之机,他们巧妙地利用拼多多的特性,成功地“套取”了大量商家,并实现了...
揭秘套花呗:信用支付的新玩法与风险挑战
**套花呗:一种新型信用支付手段及其背后的金融逻辑** 在移动支付日益普及的今天,"套花呗"这个词逐渐走进大众视野。作为一种新兴的信用支付方式,它与传统的支付宝花呗有何关联?其本质又是什么?套花呗...
便荔卡7000提现能?
关于“便荔卡借钱7000能提现吗”,这一问题的答案并非一成不变,它取决于多个因素。首先,我们需要明确,“便荔卡”实际上是指的平安银行推出的个人信用贷款产品——“口袋credit”。该产品的借款额度、还...
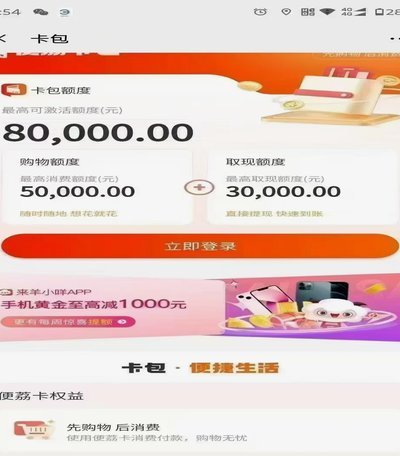
便荔卡包提现方法
便荔卡包作为一种便捷的支付工具,在现代生活中越来越受到欢迎。然而,对于许多用户而言,如何有效地从便荔卡包中提现仍是一个值得关注的问题。本文将深入探讨便荔卡包的提现方法,并提供一些实用的建议。 首先,...