深度解析套用花呗额度的含义及其潜在风险
花呗额度的套用本质是用户对信用额度的主动调配,其核心逻辑在于通过系统规则的漏洞或操作技巧实现资金效率的最大化。这种行为通常涉及分期付款、临时额度调整或额度拆分等手段,表面上看是利用平台规则进行资金周转,实则暗含对信用评估机制的深度理解。例如,用户可能通过多次小额分期分散还款压力,或借助临时额度提升短期可用额度,这些操作均需精准把握系统风控阈值与额度释放节奏。
在消费场景中,套用花呗额度往往与资金链管理密切相关。当用户面临短期现金流缺口时,通过拆分大额消费为多笔分期,可降低单笔还款压力,同时利用平台对分期账单的优先处理规则,实现资金的阶段性周转。这种策略性使用需要结合个人负债结构与还款能力,避免因过度依赖信用工具导致债务累积。值得注意的是,部分用户通过多账户协同操作,试图突破单个账户的额度限制,这种行为可能触及平台风控红线,存在账户被冻结的风险。
从金融杠杆角度看,花呗额度的套用实质是将信用额度转化为流动性资产的过程。用户通过提前消费获取资金,再通过分期或借新还旧的方式维持资金链,这种操作本质上是在利用平台提供的信用额度进行短期融资。但需警惕的是,这种行为可能扭曲消费行为的本质,将信用工具异化为资金周转工具,进而增加财务风险。平台方通过算法模型持续优化额度评估体系,用户若试图绕过规则,可能面临额度下调甚至信用评分受损的后果。
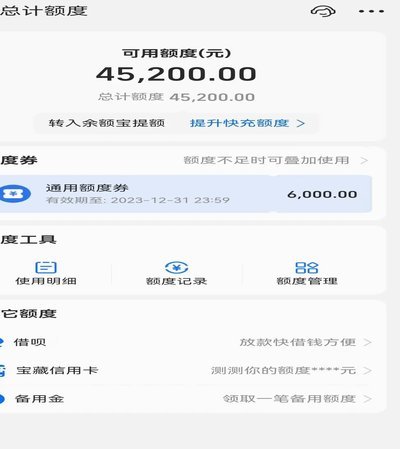
风险管控层面,套用花呗额度的边际效益呈现递减趋势。当用户过度依赖信用工具进行资金周转,可能陷入"借新还旧"的循环,最终导致债务规模失控。平台通过引入动态额度调整机制,已对高频套现行为形成有效约束。对于普通用户而言,更应关注额度使用的边际成本,包括分期手续费、逾期罚息等隐性支出,而非单纯追求额度的绝对值。理性使用信用工具,方能实现资金效率与风险控制的平衡。
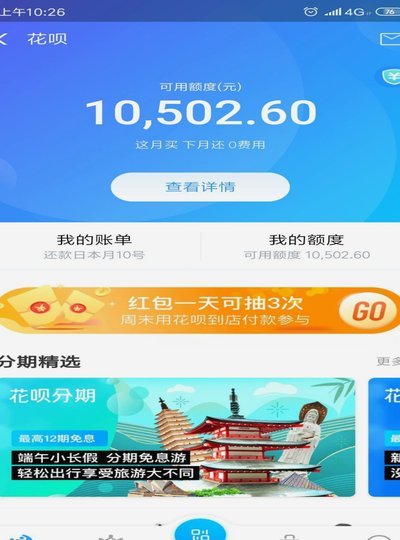
当前消费金融生态的演变,使得花呗额度的套用逐渐从灰色地带走向规范化管理。平台通过引入AI风控系统与用户行为分析,已能精准识别异常使用模式。对于用户而言,理解额度套用的底层逻辑,不仅关乎资金管理效率,更涉及对信用体系的长期维护。在信用资源日益稀缺的当下,如何在合规框架内优化额度使用,已成为现代消费者必须掌握的金融素养。
相关文章
2021花呗用户绑定策略
“2021花呗套”的现象,远比单纯的“薅羊毛”去定义的复杂。它代表了一种特定环境下,平台(支付宝、花呗)利用其核心优势——便捷支付、消费信贷——与用户形成一种紧密联系,并巧妙引导用户参与特定活动模式的...
得物平台靠谱吗?探其真身
得物平台自2018年上线以来,始终以潮玩及潮流商品交易为核心业务,其运营主体上海识装信息科技有限公司持有合法营业执照,且在2021年完成B轮融资后,平台已形成完整的供应链体系。从法律合规层面看,得物通...
得物平台:重塑二手潮品交易信任的革新者
在研究得物这艘巨型商业航母时,不能仅仅将焦点锁定在创始人的名字上。更深层的视域需要考察的是,得物所填补的,以及所重塑的整个二手潮品交易的“信任基础设施”。该平台横空出世的本质,是对中国大陆市场长久以来...
京东白条:商家资金周转加速器
京东白条秒回商家服务的推出,标志着电商平台与金融服务深度融合的新阶段。通过这一创新模式,商家能够快速回收销售款项,极大地提升了资金周转效率和经营灵活性。尤其在电商行业竞争日益激烈的背景下,这种即时到账...
得物余额查看路径全解析
得物余额的定位逻辑与用户行为关联性存在显著差异。平台将余额体系设计为独立账户模块,其核心价值在于区分交易资金与虚拟资产。用户在查看余额时,需通过主界面右上角的账户图标进入个人中心,随后在"资产"板块中...
白条额度提取失败?这些原因你可能忽略了
白条额度提取失败往往源于系统风控机制的动态调整。当用户频繁尝试提取额度或在短时间内多次操作时,系统会触发异常行为识别模块。这种机制本质上是通过机器学习算法分析用户行为轨迹,将高频操作视为潜在风险信号。...