白条借款的信用机制与使用策略
白条的资金获取机制,核心并非简单的额度透支,而是一套基于行为数据的信用风控模型。深入理解其运作底层,需要将视角从“如何操作”转移到“风险评估”上来。平台的信用评估体系高度依赖用户在支付宝生态内的消费习惯、支付周期稳定性以及关联服务的活跃度。因此,高频、稳定、且结构化的消费行为,构建了用户信任的底层数据。它判断的不是你当前的银行余额,而是你持续、可预测还款的能力。只有从这个角度看,白条才真正是一个金融基础设施的延伸,它买卖的本质是你的“信用背书”,而非单纯的现金流。
在考虑启用任何信贷额度之前,必须完成一次严谨的资金流向盘点,这决定了借款的战略意义。专业的借款行为,绝非填补偶发性的现金缺口,而是解决某一确定性的需求,如教育学费、短期商业采购或应急备用金的周转。此时,用户需扮演的是一个精密的财务管理者,而不是临时的资金需求者。在发起申请前,应预先模拟未来几周的支出预算,精确锁定这笔资金用于哪个环节,并预设一个比实际还款日更早的资金回笼节点。如果这笔借款仅仅用于冲销日常的消费透支,其财务风险极高,应立即暂停操作。
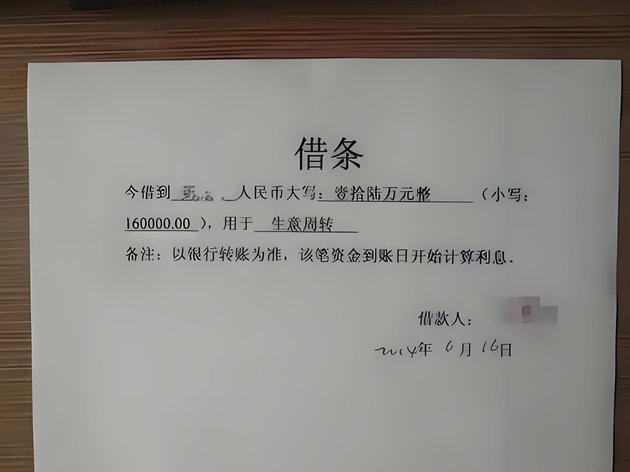
白条借款的真正使用诀窍,在于掌握其“阶梯式周转”的节奏。成功的资金运用,要求用户将信贷工具视为解决周期性刚需的“缓冲垫”,而非持续的“生命线”。这意味着,在借款周期内,必须有清晰的、非信贷来源的资金流进入回笼池,形成供需平衡的自我循环。这种操作模式要求用户具备极高的财务纪律性——在收到款项后,必须将资金的优先级置于“归还本金”之上,将本金回笼视为第一笔支出。只有将信贷额度视为一个高成本、高利息的短期透支,并始终保持对还款日期的绝对警觉,才能实现平稳的财务周转。
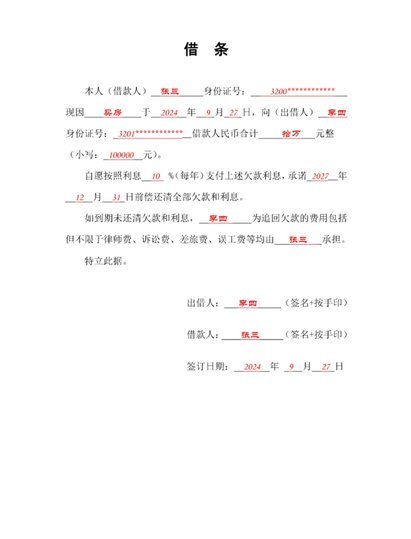
更深层次的思考,必须将白条定位在个人资产负债管理图谱的边缘地带,警惕其替代功能化的陷阱。信贷额度本应是用于应急场景的保险,绝不能成为日常开支的默认支付手段。真正的财务健康,源于建立多层次的现金储备和完善的家庭预算模型,而不是依赖于任何单一平台的信用透支。任何需要频繁或接近额度上限的借款行为,都可能预示着生活或经营结构性的资金压力。因此,与其过度关注“如何借到白条”,不如将精力投入到提升主业收入稳定性、建立应急储蓄池的系统化机制,构建更稳固的财富防御体系。
相关文章
“拿去花”取现:便利背后的隐形风险
随着互联网金融的快速发展,越来越多的人开始接触和使用各种便捷的金融服务工具,“拿去花”就是其中一种广受用户欢迎的产品。它以其低门槛的特点吸引了大量年轻用户的青睐,在某种程度上解决了他们短期资金周转的问...
拼多多套现套路:诚信商家如何被利用?
近年来,拼多多凭借其独特的社交电商模式迅速崛起,吸引了大量消费者和商家。然而,随着平台的影响力扩大,一些不法分子也开始寻找机会进行套现操作,试图利用诚信商家的信誉来实施诈骗行为。这些行为不仅损害了商家...
分期乐的现状与挑战
近期,分期乐作为一个提供消费金融服务的平台,在市场上的表现备受关注。当前,分期乐的主要业务包括分期购物和信用借贷两大板块。从消费者角度来看,分期乐通过灵活多样的支付方式,满足了不同群体的消费需求,尤其...
如何合法利用花呗额度获取现金流动
花呗,作为支付宝推出的一项消费信贷工具,其便捷性吸引了大量用户。然而,在过度消费或财务困窘时期,不少人会思考如何将花呗余额变现。要理解“套花呗里的钱”的实质,并非指通过非法手段获取资金,而是指合法合规...
便荔卡7000提现能?
关于“便荔卡借钱7000能提现吗”,这一问题的答案并非一成不变,它取决于多个因素。首先,我们需要明确,“便荔卡”实际上是指的平安银行推出的个人信用贷款产品——“口袋credit”。该产品的借款额度、还...
得物购物如何轻松取货
在数字化日益普及的今天,线上购物已成为人们日常生活的一部分。得物作为一个专注于正品消费的年轻人社区电商平台,在如何便捷地完成交易与取货方面做出了许多贴心的设计。 首先,得物平台上的订单状态一目了然,...