美团月付有余额却无法使用
美团月付功能的设计逻辑暗含多重风控机制,其核心矛盾在于账户余额与支付权限的非对等性。平台通过算法模型对用户行为数据进行动态评估,即便账户内存在可支配资金,系统仍可能基于消费频次、历史履约记录等维度调整支付权限。这种机制本质上是平台对用户信用风险的前置管控,类似于银行信用卡临时额度的动态调整。值得注意的是,部分用户误将"可用余额"等同于"可支付金额",忽视了美团月付的分期规则与账单周期差异,导致看似充足的资金无法完成即时支付。
支付权限受限往往与账户的信用画像存在强关联。平台通过大数据分析构建的用户信用评分体系,会综合考量用户是否按时还款、是否存在异常交易行为等要素。当系统检测到用户存在逾期记录或频繁更换绑定银行卡等异常行为时,即便账户余额充足,也可能触发支付限制。这种风控策略本质上是平台对资金安全的防御性设计,但客观上造成了用户认知与系统规则的错位。部分用户未意识到信用评分对支付权限的直接影响,导致在急需支付时遭遇系统拦截。
账户状态的细微差异可能成为支付失败的隐形障碍。例如,用户绑定的银行卡若存在交易限制、预留手机号与实名信息不匹配,或账户未完成必要的实名认证流程,都可能触发支付拦截。此外,美团月付与第三方支付渠道的接口兼容性问题,也可能导致资金无法正常划转。这类技术性障碍往往需要用户主动核查账户信息完整性,而非单纯关注账户余额数值。平台在用户界面设计上缺乏对这类限制的明确提示,加剧了用户理解与系统规则的脱节。
用户行为模式对支付权限的影响具有动态特征。高频次的短时支付请求可能被系统判定为异常交易行为,触发临时性支付限制。这种机制在防范诈骗交易的同时,也可能误伤正常使用功能的用户。平台通过机器学习模型持续优化风控策略,但算法的黑箱特性使得用户难以预判支付权限的变化规律。部分用户未意识到自身操作行为可能触发系统预警,导致在正常消费场景下遭遇支付失败。
破解支付限制需要用户从多维度进行系统性排查。首先应核查账户绑定信息的准确性,包括银行卡状态、手机号实名认证情况等基础要素。其次需关注信用评分变化,通过查看账户中的信用评估报告,识别可能影响支付权限的负面记录。对于技术性障碍,可尝试更换支付渠道或联系客服获取针对性解决方案。平台应加强用户教育,通过可视化界面提示支付限制的可能原因,而非将问题归结为简单的"余额不足"。这种双向沟通机制的缺失,往往成为用户困惑的根源。
相关文章
拿去花提现攻略全解析
面对“拿去花”提现时,很多用户可能会遇到各种难题,比如提现额度受限、提现速度慢、提现手续费高等问题。针对这些问题,以下是一些实用的策略,帮助用户更好地管理“拿去花”的使用和提现。 首先,合理规划使用...
京东白条如何设置提现功能
京东白条提现功能的底层逻辑源于其信用支付体系的延伸。当用户通过白条完成消费后,系统会根据账户信用评分和账单周期生成可提现额度。这一额度并非即时到账,而是需要经过风控模型的多维校验,包括历史还款记录、消...
拼多多套现机制解析
拼多多平台近年推出的“套现金券”机制,本质是通过用户行为数据与促销规则的交叉验证,实现精准补贴的营销策略。该机制要求用户在特定场景下完成多重任务,例如同时满足“下单金额门槛”与“分享邀请码”两个条件,...
流量与合规的双重挑战
近年来,网贷行业经历了剧烈的市场波动和政策调整,平台之间的竞争日益激烈。在这场博弈中,"入口"成为了决定性因素之一。无论是通过官网、第三方平台还是社交媒体渠道,获取高质量用户的难度系数正在不断攀升。...
得物分期额度怎么恢复
得物分期额度怎么恢复是许多用户亟需解决的现实问题。当额度异常下降时,用户常误以为是平台故障或个人操作失误,但深层原因在于得物的信用体系对行为数据的实时响应机制。平台通过算法动态监测用户交易模式、还款及...
白条额度提取失败?这些原因你可能忽略了
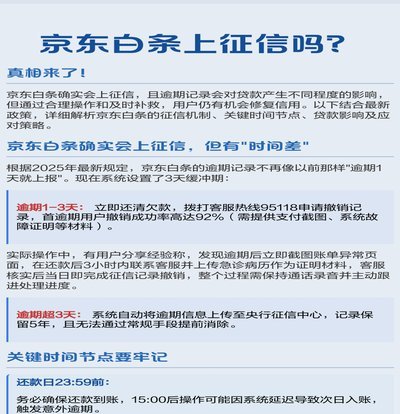
白条额度提取失败往往源于系统风控机制的动态调整。当用户频繁尝试提取额度或在短时间内多次操作时,系统会触发异常行为识别模块。这种机制本质上是通过机器学习算法分析用户行为轨迹,将高频操作视为潜在风险信号。...