花呗商家提现要手续费吗安全吗
谈论“花呗商家提现”时,必须首先剥离掉大众认知中模糊的边界感。很多人在搜索这个问题时,潜意识里将“商户收到的支付款项结算”与“个人信用额度的非法变现”这两个完全不同的金融逻辑混为一谈。对于真正的零售商户而言,客户通过花呗支付产生的款项,本质上是进入了支付宝商户平台的待结算资金池。这里的“手续费”并非所谓的“提现费”,而是支付机构收取的交易服务费。这种费率是透明且预设好的,随交易发生而实时扣除,其核心逻辑是支付通道的运营成本,而非提现环节的额外抽成。
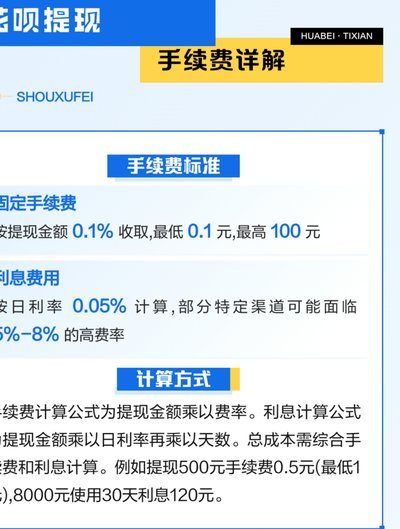
从资金流向的合规性来看,官方渠道的结算机制具有极高的安全性。只要资金通过支付宝商户平台进入银行卡,其链路是闭环且受监管的。这种模式下的风险点不在于“手续费高低”,而在于商户是否通过虚假交易进行刷单,这会触发蚂蚁集团的风控模型,导致资金冻结或商户权限被收回。因此,判断官方结算是否安全,不应关注是否存在手续费,而应关注交易行为本身是否符合商业逻辑,是否具备真实的商品或服务支撑,从而避免被系统判定为异常交易。
然而,一旦话题转向非官方渠道所谓的“花呗额度变现”或“商户代提现”,性质就发生了质变。这类所谓的“提现”本质上是利用第三方非法工具,将个人信用额度通过虚假交易伪装成商户收款。这类交易的手续费通常高得惊人,往往在10%到20%之间。这种高额成本并非支付成本,而是违规操作的“风险溢价”。参与者看似是在通过高成本换取流动性,实则是在为非法金融中介的利润买单,其资金链路极不稳定,极易遭遇资金被截留或“跑路”的风险。
深入分析这类灰色地带的安全性,其潜在威胁远超单纯的金钱损失。这类非法操作直接挑战了金融监管的底线,一旦触碰,用户面临的不仅仅是手续费的损失,更是个人征信的毁灭性打击。由于这种套现行为高度依赖于第三方链路,用户的支付凭证、交易习惯甚至身份信息极易在流转过程中泄露。更严重的后果是,频繁的异常资金往来会触发银行和支付平台的关联风控,导致银行卡被封禁、支付宝账号永久停用,甚至可能因涉嫌非法经营罪或洗钱罪而面临法律追责。
归根结底,判断“花呗商家提现”的优劣,不在于对手续费的敏感度,而在于对资金性质的认知深度。合规的商户结算是基于真实商业行为的成本支出,它是安全且可持续的经营组成部分;而一切宣称能通过特殊手段“提现”额度的操作,都是在透支信用边界。在金融监管日益严密的今天,任何试图通过非标准路径获取流动性的尝试,其背后隐藏的成本——包括高昂的非法费率、信用崩塌的风险以及法律惩戒的压力——都远远超过了短期流动性带来的收益。
相关文章
得物分期提现指南,轻松取出已还款额
得物佳物分期作为一种新兴的消费模式,正在逐渐成为许多年轻消费者购物的重要方式。通过这种服务,用户可以在购买心仪商品时享受一定的资金灵活性,先拥有后支付的优势让不少人在面对高价值或奢侈品时不再望而却步。...
白条出库风险揭秘
在供应链管理领域,“白条出库”通常指向物流系统中未经过正式单据核验的货物释放流程。这种操作常见于企业内部临时调拨或紧急订单处理场景,但其本质是绕过了标准化的仓储管理环节。当仓库管理人员基于口头指令或非...
如何获取分期乐更高购物额度?
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为、还款记录、账户活跃度等维度构建信用评分。平台会持续追踪用户的分期账单履约情况,包括是否按时还款、逾期次数、分期期数等...
鹿优选先享卡:提前消费与灵活提现的双赢方案
近年来,随着互联网金融的发展,各种创新型消费服务模式层出不穷,其中“鹿优选先享卡”作为一种新兴的会员服务产品,在市场中引发了广泛关注。这种卡片不仅为消费者提供了提前享受商品或服务的机会,还通过独特的提...
京东便利店白条能提现吗?怎么查
京东白条作为京东金融生态中的信用支付工具,其核心功能是为用户提供先享后付的消费体验。在京东便利店等线下场景中,用户通过白条支付后,系统会将交易记录同步至账户,但需明确的是,白条本身并不具备直接提现功能...
花呗额度如何取出?提现流程与注意事项详解
**花呗里的钱怎么提现** 花呗作为蚂蚁借呗的消费信贷产品,其核心功能并非传统意义上的“透支”,而是通过信用额度提供即时支付能力。理解其本质需要从信用额度的定义出发——花呗并非账户余额,而是基于用户...