花呗额度想取现?深度解析其金融逻辑与变现误区
探讨“花呗如何提现额度”这一命题,从本质上切入的并非操作流程,而是对信用消费信贷结构和资金流向的一次深刻解构。必须首先厘清其核心属性:花呗所提供的额度,是一种基于消费行为预设的短期信用透支能力,它内嵌...
商家资金新模式
近年来,随着金融科技的迅猛发展,“白条秒到账商家”逐渐成为消费者与商家之间更加便捷交易的新模式。这种模式通过阿里巴巴旗下的蚂蚁金服推出的花呗服务实现,它不仅优化了消费者的购物体验,也为商家带来了高效的...
分付提现费率揭秘
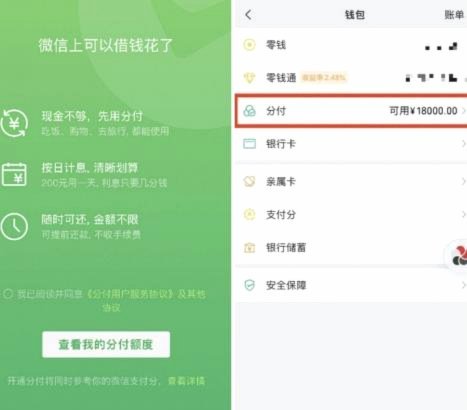
分付提现的手续费问题,看似简单,实则牵涉到支付清算体系的复杂运作与各方成本的分摊。最初推出分付时,其核心定位是降低商户交易成本,提升资金周转效率,因此早期确实推行了“零手续费”策略。但这并非意味着提现...
花钱退款去哪儿?
退款路径的多样性往往折射出平台运营的底层逻辑。以“拿去花”为代表的消费分期平台,其退款资金通常遵循“原路返还”原则,但具体执行中可能因支付渠道差异产生微妙变化。若用户通过绑定银行卡完成支付,退款将优先...
便荔卡安全取款渠道
便荔卡作为新型支付载体,其套现行为已形成灰色产业链。当前市场存在第三方服务商通过技术手段拆分交易,利用商户结算漏洞实现资金转移。此类操作往往伴随高额手续费与信息泄露风险,需警惕资金被冻结或账户被封禁的...
网贷平台数量:洗牌与重塑
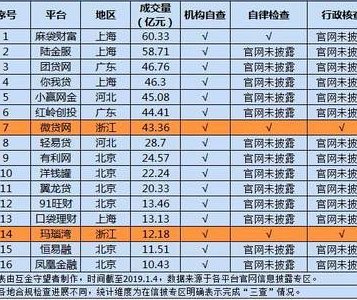
网贷平台数量的动态变化一直是金融行业关注的重点之一。随着互联网技术的发展,越来越多的企业和个人发现了通过网络进行借贷交易的优势,并因此催生了大量网贷平台的出现。然而,在经历了行业的早期狂热增长之后,监...
工行分期卡的利与坑
工行分期卡,尤其是针对消费贷产品的“先花”服务,常常引起消费者的关注。它的吸引力在于无需提前预先充值,直接将消费金额拆解至后续还款,有效缓解短期资金压力,提升购物的灵活性。但要评估它的价值,不能仅看其...
得物分期付款背后的逻辑:它到底是怎么运作的?
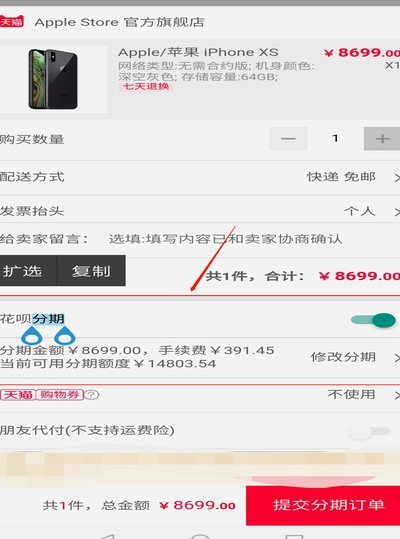
得物分期付款的运作机制,远比表面上的“刷卡分期”复杂得多。其核心在于与“信用社”的合作,而非得物自身直接进行信用评估和催收。得物利用其庞大的流量和商品数据,与多家不同的信用社建立了战略合作关系,这些信...
美团月付取现:商家现金妙用指南
美团月付是一种创新的支付方式,允许商家提前获取部分订单款项,并按约定时间还款。对于很多餐饮、零售业者来说,这种模式提供了一种灵活的资金管理方案,尤其在资金周转紧张时能够起到解燃眉之急的作用。不过,“美...
微信分付套现可能吗?秒付安全吗?
微信分付作为腾讯生态内的信用支付工具,其设计逻辑与传统信用卡存在本质差异。该产品通过用户消费行为数据建模,动态评估信用额度,本质上属于场景化消费信贷。套现行为本质上是将信用额度转化为现金,这种操作在金...