携程拿去花额度能提现吗?安全吗?
携程的“拿去花”服务,实质上是一种将消费金额先由携程垫付,用户后续按期偿还的信用消费模式,因此直接提现其额度是不可能的。这种服务的设计初衷并非为了提供现金流,而是为了方便用户提前预订机票、酒店等旅行产...
羊小咩逾期会走法律途径吗?
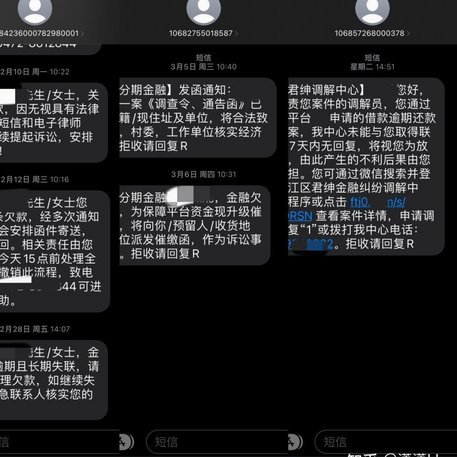
羊小咩作为互联网金融平台,其逾期处理机制需结合《民法典》与《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》综合判断。平台通常会在用户逾期后启动分级催收流程,初期通过短信、电话等方式提醒还款,...
360借条:如何转人工客服?
面对360借条的电话服务,有时客户会遇到需要转接到人工客服的情况,尤其是当遇到账户问题、借款流程疑问或是其他复杂情况时。了解如何顺利转接到人工客服,不仅能够提高问题解决的效率,还能为用户节省时间和精力...
美团月付取现到底是什么意思?商家如何受益?
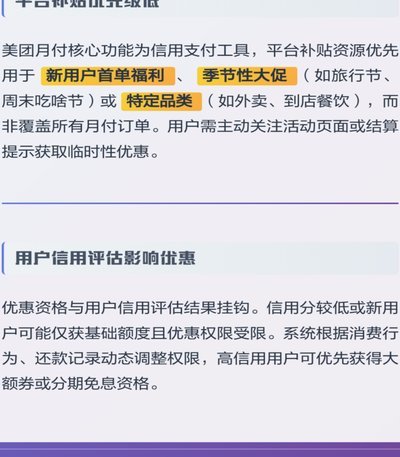
近年来,美团通过推出“美团月付”服务,为企业提供了一种全新的融资方式。对于商家而言,“美团月付取现”意味着他们可以通过平台获得临时的资金支持,以解决日常运营中的资金周转问题。这种服务的核心在于帮助商户...
微信分付单笔消费额度解析
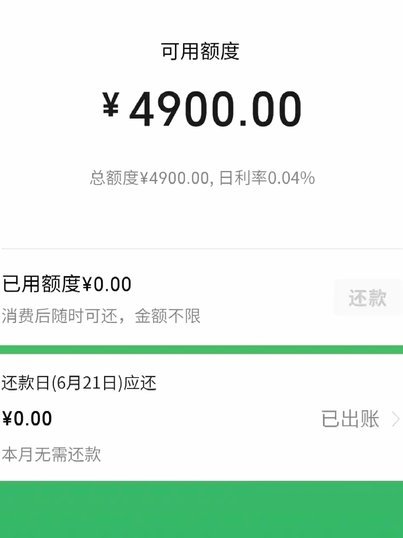
微信分付的额度设计遵循动态评估机制,核心逻辑是通过用户画像数据进行信用分层。系统会综合分析用户的支付频率、账单履约率、社交关系链活跃度等维度,最终生成个性化额度区间。例如,高频小额交易用户可能获得50...
网贷平台名称变迁史:从多元创新到规范诚信
网贷平台曾如雨后春笋般涌现,各具特色,其名称更是承载着平台定位、目标群体以及发展愿景。曾经,“最全”的网贷平台名称,并非指平台数量最多,而是指涵盖了不同类型、不同风险等级、不同服务模式的平台,形成了一...
消费信贷的红线:花呗交易何时属于套现行为?
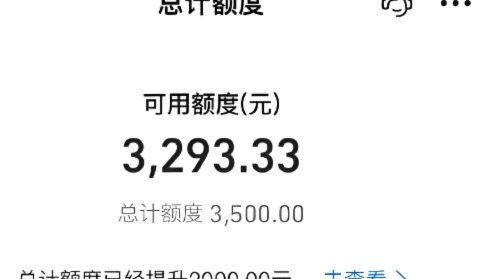
任何关于消费信贷工具的“变现”行为,其核心讨论点绝非停留在单纯的技术操作层。判断一笔花呗交易是否构成套现的底线,本质上是对资金流向与商业逻辑的审视:即该交易是否偏离了其最初预设的、面向消费和支付的核心...
资金如何安全取出?
便荔卡包提现并非直截了当的单一操作,而是与卡包内绑定的支付账户联动的一系列步骤。多数情况下,卡包本身并不直接“提现”资金,它的核心功能是安全存储银行卡、信用卡等支付凭证,并简化线上支付流程。想要将卡包...
白条加油额度:不能取现的真相
白条加油额度的本质是平台为车主提供的专项消费信用工具,它绑定在加油场景上运行,资金流向与车辆补给直接挂钩。这笔额度并非独立现金账户,而是嵌入在加油支付链路中的虚拟信用额度,用户在实际加油时完成消费确认...
花呗提现到银行卡的那些事儿
花呗与银行卡的提现关系,远比单纯的“可以/不可以”复杂得多。理解其背后的机制,需要从蚂蚁集团的设计理念、风控策略以及支付生态的整体考量出发。花呗并非直接充值到银行卡,而是通过“花呗余额”与“银行卡”建...